不動産投資とは?仕組み・収益・始め方を初心者向けに解説
結論:この記事の要点
- 1 不動産投資とは家賃収入と売却益の2つで利益を得る資産運用の手法です
- 2 区分マンションや一棟物件など種類ごとに必要資金とリスクが異なります
- 3 レバレッジ効果により自己資金が少なくても始めやすい仕組みです
- 4 空室・滞納・金利上昇などのリスクは事前対策で軽減できます
- 5 目的の明確化から契約・運用開始まで段階的に進めることが成功の鍵です
少ない自己資金でも始められる一方、リスクへの理解も欠かせないのが不動産投資です。この記事では、不動産投資とは何かという基本の定義から、賃料収入(インカムゲイン)と売却益(キャピタルゲイン)という2つの収益の仕組み、そして初心者が実際に物件選びから契約・運用開始までたどるロードマップを、順を追って体系的に解説します。空室リスクやローンへの不安を抱える会社員の方にも理解しやすい内容です。
不動産投資とは?基本的な理解
不動産投資とは、賃料や売却益を狙って物件を運用し、資産を育てる長期的な資金づくりの手段です。
不動産投資の定義
不動産投資とは、マンションやアパート、戸建てといった収益不動産を購入し、他人に貸し出すことで賃料収入を得たり、将来的に売却して利益を狙ったりする資産運用の方法を指します。株式や投資信託と並ぶ資産形成の選択肢のひとつですが、現物の建物や土地を扱う点が大きな特徴です。
「不動産投資とは簡単に言うと何か」と聞かれたら、大家さんになって家賃を受け取るビジネスだとイメージすると分かりやすいでしょう。初心者には都心の単身者向け物件を1室単位で購入する「ワンルーム投資」が人気です。一方で、現物不動産を保有せずに投資する方法として「J-REIT(不動産投資信託)」も挙げられます。J-REITは投資家から集めた資金でオフィスや商業施設などを運用し、賃料収入などを分配する仕組みです。証券取引所に上場しており数万円から売買可能なため、現物投資と比較検討すべき選択肢の一つといえます。市場データや投資対象については日々変化するため、投資判断の際は最新情報を確認しましょう。
不動産投資の仕組み
不動産投資の収益は大きく分けて2つあります。ひとつは物件を保有している間に得られる家賃収入で、専門用語ではインカムゲインと呼ばれます。もうひとつは、購入時より高い価格で物件を売却した際に得られるキャピタルゲインです。どちらも重要な収益源ですが、初心者がまず理解しておくべきは「毎月の家賃から、ローン返済・管理費・修繕積立金・固定資産税などの経費を差し引いた金額が手元に残る利益になる」という基本構造でしょう。
自己資金が少なくても始められるのかと不安に思う方も多いはずですが、不動産投資の大きな特徴は金融機関からの融資、いわゆるレバレッジを活用できる点にあります。数百万円の自己資金で数千万円の物件を購入し、家賃収入でローンを返済していくというスキームが一般的です。ただし融資には金利変動のリスクも伴うため、返済比率をどの程度に抑えるかという資金計画が欠かせません。
物件選びの初期段階では、購入価格に対する年間家賃収入の割合を示す利回りが判断材料になります。表面利回りだけでなく、経費を差し引いた実質利回りで比較する視点も必要です。さらに、金利と利回りの差を示すイールドギャップという指標も、融資を使う投資では収益性を測る重要な物差しになります。こうした基本的な収益構造を理解した上で、次章では具体的な投資対象の種類を見ていきましょう。
不動産投資の種類
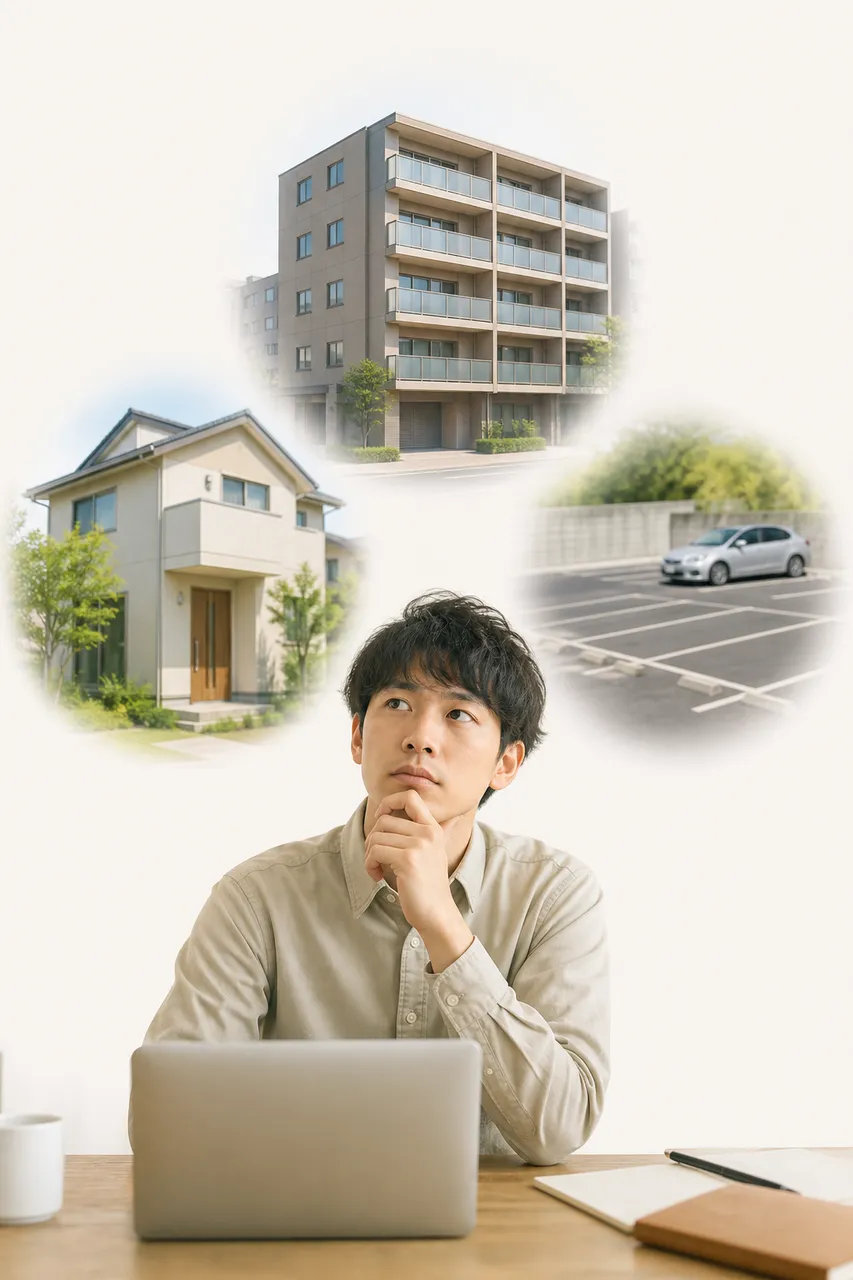
不動産投資は物件の種類ごとに必要資金・リスクが異なり、自分に合う形を選ぶことが成功への近道です。
ここでは、代表的な5つの投資スタイルをそれぞれの特徴とあわせて紹介します。
- 区分マンション投資:マンションの1室のみを購入・運用する、会社員でも始めやすいスタイル。
- 一棟物件投資:アパートやマンションを丸ごと所有し、高い収益性と空室リスクの分散を両立するスタイル。
- 戸建て賃貸:中古戸建てを安価に仕入れ、ファミリー層からの長期間入居を狙うスタイル。
- 駐車場経営:更地を活用し、初期投資を抑えて運営するスタイル。
- 不動産クラウドファンディング:少額から現物不動産投資に参加できる、管理の手間が不要なスタイル。
区分マンション投資
区分マンション投資とは、マンション一棟のうち1部屋(1戸)だけを購入して賃貸に出す方法を指します。いわゆるワンルーム投資はこの区分マンション投資の代表格で、東京都心部の中古ワンルームであれば1,500万〜2,500万円程度から購入できる物件も珍しくありません。一棟投資に比べて必要資金が抑えられるため、会社員が給与収入と合わせて始めやすい点が最大の魅力です。金融機関の融資も比較的通りやすく、頭金1割程度、あるいはフルローンに近い形で始めるケースも見られます。
一方で弱点もあります。収益源となる部屋が1つしかないため、空室になった瞬間に家賃収入がゼロになってしまう点です。一棟物件であれば他の部屋の家賃でカバーできますが、区分マンションにはその余地がありません。だからこそ、駅からの距離や周辺の賃貸需要、管理組合の修繕積立金の状況まで確認しておく必要があります。初めての収益不動産として選ぶ方が多いのも、価格の手頃さと管理の手間の少なさゆえでしょう。
一棟物件投資
一棟物件投資は、アパートやマンションを土地ごと一棟丸ごと購入するスタイルです。区分マンションと違い、部屋数が10戸、20戸とまとまっているため、1室が空室になっても他の部屋の家賃収入で補える点が大きな強みといえます。表面利回りも地方の木造アパートなどでは8〜10%台に達することがあり、キャッシュフロー(手元に残る現金収支)を厚く確保しやすい投資対象です。
ただし必要な自己資金は大きく、木造アパート一棟でも数千万円、鉄筋コンクリート造のマンションになれば1億円を超える案件も普通にあります。融資審査も個人の属性(年収・勤続年数・自己資金)を厳しく見られる傾向があり、金融機関によっては物件の積算評価(土地と建物の評価額)を重視するところもあります。さらに建物全体の修繕やエレベーター保守など維持管理の規模も大きくなるため、管理会社選びの巧拙が収益を左右します。融資と経営の両面でハードルは高いものの、レバレッジを効かせた資産拡大のスピードは区分マンション投資より速いのが特徴です。
戸建て賃貸
戸建て賃貸は、一戸建て住宅を購入または再生して貸し出す投資手法です。近年は空き家となった中古戸建てを300万〜800万円程度の比較的安価な価格で仕入れ、リフォームして貸し出す手法が注目を集めています。ファミリー層からの需要が根強く、一度入居が決まると転居の頻度が低いため、長期間安定した賃料を得やすいという特徴があります。子どもの学区や庭の有無を理由に長く住み続けてもらえるケースも多く、入退去に伴う原状回復費用や空室期間の負担を抑えやすい点はメリットといえるでしょう。
一方で、戸建ては1戸しか収益を生まないため、区分マンション同様に空室時の収入減がダイレクトに響きます。また築古物件を扱うことが多いため、購入前のインスペクション(建物状況調査)で雨漏りやシロアリ被害の有無を確認しておかないと、想定外の修繕費がかさむ恐れがあります。DIYやリフォームの知識がある方、あるいは信頼できる工務店とのつながりを持てる方には向いている投資先です。
駐車場経営
駐車場経営は、更地や空き地を月極駐車場、あるいはコインパーキングとして貸し出す手法です。建物を建てないため初期投資を抑えられるのが魅力で、月極駐車場であれば数十万円程度の整地費用のみで始められることもあります。建物がない分、家賃滞納や設備の老朽化といった賃貸経営特有の悩みからは解放されやすく、退去にともなう原状回復トラブルもほぼ発生しません。
ただし収益性は決して高くありません。都市部でも1台あたり月額1万〜3万円程度の賃料が相場で、広い土地を確保しないとまとまった収入にはなりにくいのが実情です。加えて土地は更地のままだと固定資産税の住宅用地特例が適用されず、税負担が重くなる点にも注意が必要です。既に土地を相続していて活用に困っている方や、将来的にマンション建築を検討するまでのつなぎとして活用したい方に向いている選択肢といえます。
不動産クラウドファンディング
不動産クラウドファンディングは、複数の投資家からインターネット経由で資金を集め、事業者が現物不動産を運用して得た利益を分配する仕組みです。不動産小口化商品の一種で、1口1万円程度から参加できるファンドも多く、ローンを組まずに始められる点が最大の特長といえるでしょう。物件の管理や入居者対応はすべて運営会社に任せられるため、「空室リスクや管理の手間を抱えるのが不安」という方には検討しやすい選択肢です。
似た仕組みにREIT(リート、不動産投資信託)がありますが、REITは証券取引所に上場されており株式のように売買できる点が異なります。クラウドファンディングは運用期間中の途中解約が制限される商品が多く、流動性の低さは念頭に置く必要があります。また元本保証はなく、運営会社の財務状況や優先劣後方式(損失が出た際に事業者が先に負担する仕組み)の有無を確認することが、投資先を選ぶ際の重要な判断材料になります。少額から不動産投資の感覚をつかみたい初心者にとって、入り口として試しやすい方法です。
不動産投資のメリット
不動産投資は家賃・値上がり益・節税・相続対策を同時に狙え、少ない自己資金でも始められます。
区分マンションや一棟物件、駐車場経営など、投資対象の幅を把握したところで、今度はなぜ多くの会社員がこの投資手法を選ぶのか、その理由に目を向けてみましょう。不動産投資はしくみが分かりにくい分、メリットも漠然としたイメージで終わりがちです。ここでは5つの利点を、具体的な数字や場面を交えて解説します。
安定した収入源
不動産投資の魅力は、毎月決まった家賃収入が入ってくる点に尽きます。株式投資のように日々の値動きに一喜一憂する必要がなく、入居者がいる限り収入が発生し続ける仕組みです。たとえば家賃8万円のワンルームマンションを1室所有していれば、年間96万円の収入が見込めます。これがいわゆるインカムゲインで、給与とは別の収入源として家計を支える柱になり得ます。
もちろん空室になれば収入は途絶えますが、都心部や駅徒歩10分以内といった賃貸需要の高いエリアであれば、空室期間を数か月以内に抑えられるケースも少なくありません。「毎月の収入が給料だけでは心もとない」と感じている会社員にとって、家賃という第二の収入源は精神的な支えにもなるでしょう。ただし満室を前提にした資金計画は危険です。年間で1〜2か月の空室を見込んで収支をシミュレーションしておくと、実際の運用で慌てずに済みます。安定収入という言葉の裏には、こうした現実的な下振れ想定が必要だという点を押さえておきたいところです。
資産形成の手段
不動産投資は、現物資産という形で財産を積み上げていける点が大きな特徴です。毎月のローン返済は、実質的に入居者の家賃収入によって賄われるため、給与から持ち出す負担を抑えながら資産を築けます。たとえば2,500万円の区分マンションを35年ローンで購入した場合、完済時にはローンという負債が消え、物件という資産だけが手元に残ります。
現金貯蓄だけで資産形成を進めようとすると、月々の積立額には限界がありますが、不動産投資は借入という仕組みを使うことで、自己資金以上の規模の資産を早い段階から保有できます。これは株式や投資信託にはない特徴です。加えて、家賃収入の一部を繰り上げ返済に充てれば、完済までの期間を数年単位で短縮することも可能です。「自己資金が少ないから資産形成は無理」と諦めていた方でも、月々3万円程度の持ち出しから始められる中古ワンルームもあり、選択肢は決して狭くありません。長期保有を前提に、家賃収入とローン残高の推移を数値で追いながら資産の積み上がりを実感できるのも、この投資手法ならではの魅力です。
相続対策としての効果
不動産は現金や有価証券に比べて相続税評価額が低く算定される傾向があり、相続対策として活用されることが多い資産です。現金1億円をそのまま相続すると評価額も1億円ですが、同額で購入した賃貸マンションは、建物の固定資産税評価額や土地の路線価をもとに評価されるため、実勢価格の6〜7割程度まで評価額が下がるケースがあるとされます。さらに賃貸中の物件であれば「貸家建付地」としての評価減も加わり、評価額はより圧縮される場合があります。
親から相続した現金をそのまま置いておくよりも、収益不動産に組み替えておくことで、将来の相続税負担を軽減しつつ、家賃収入という形で資産を運用し続けられる点は見逃せません。ただし評価減の仕組みは物件の種類や賃貸状況、法改正の動向によって変わる場合があるため、実行前には税理士など専門家に相談し、最新の税制を踏まえたシミュレーションを行うことをおすすめします。相続対策は一朝一夕にはいかないテーマですが、早めに情報収集を始めておくことで、選べる手段の幅が広がります。
インフレ対策
物価が上昇する局面では、現金の実質的な価値が目減りしていきます。銀行預金の金利がわずかであるのに対し、物価上昇率がそれを上回れば、預けているお金は実質的に目減りしてしまうのです。不動産は現物資産であるため、インフレ時には物件価格や家賃相場も連動して上昇する傾向があり、資産価値を維持しやすいとされています。
さらに、固定金利でローンを組んでいる場合、インフレが進んでも毎月の返済額は変わりません。一方で家賃収入は周辺相場に合わせて緩やかに上昇する可能性があるため、実質的な借入負担が相対的に軽くなるという側面もあります。「銀行預金だけでは資産が目減りするのでは」と不安を感じている方にとって、不動産という現物資産を組み込むことは、資産全体のバランスを整える一つの選択肢になるでしょう。もちろん物価上昇が家賃上昇に直結するとは限らず、地域や需要の状況によって差が出る点には留意が必要です。
レバレッジ効果の活用
レバレッジとは、少ない自己資金で大きな金額の投資を行う仕組みを指します。不動産投資では、金融機関からの融資を活用することで、自己資金の何倍もの規模の物件を取得できる点が最大の特徴です。たとえば自己資金300万円でも、金融機関の評価次第では3,000万円の物件にローンを組んで投資できる場合があります。これは自己資金だけで運用する株式投資などと比べても際立った特徴です。
この仕組みをうまく活かせば、少額の元手でも大きな家賃収入を得られる可能性が広がります。ただしレバレッジは収益を拡大する一方、返済負担も同時に拡大させる諸刃の剣です。物件の利回りが借入金利を下回ってしまうと、いわゆる逆ざやの状態になり、家賃収入よりも返済負担が重くのしかかります。イールドギャップ、つまり物件の利回りと借入金利の差を事前に確認し、余裕を持った差が確保できているかを見極めることが欠かせません。「少ない自己資金でも始められるのか」という不安を抱える方にとって、レバレッジは心強い味方になり得ますが、借入額が身の丈に合っているかを冷静に見極める視点も併せて持っておきたいところです。
不動産投資のデメリットとリスク
リスクは事前把握と対策で軽減でき、空室・滞納・金利上昇に備えることが安定運用の鍵です。
前章では安定収入やレバレッジ効果といった不動産投資の魅力に触れましたが、良い面だけを見て始めてしまうと、思わぬところでつまずくことになります。ここでは「自己資金が少なくても始められるのか」「失敗したらどうしよう」という不安の正体を、具体的なリスクとして一つずつ解き明かしていきます。どのリスクにも対策があるという点を、頭の片隅に置きながら読み進めてみてください。
空室リスク
不動産投資と聞いて多くの人がまず思い浮かべる不安が、この空室リスクではないでしょうか。入居者がいない間は家賃収入がゼロになる一方で、ローン返済や管理費、固定資産税といった支出は待ってくれません。特にワンルーム投資のような区分マンション経営では、1室しか保有していない場合、空室=収入ゼロという状態がそのまま経営を直撃します。
国土交通省の調査などでも、全国の賃貸住宅の空室率は地域差が大きく、地方都市や駅から遠いエリアほど高くなる傾向が指摘されています。逆に東京23区や政令指定都市の駅近物件では、比較的空室期間が短いというデータも見られます。つまり空室リスクは「立地選定」と「賃貸需要の見極め」でかなりの部分をコントロールできるのです。
対策としては、単身世帯が多いエリアでの1K・1LDKタイプの選定、周辺の家賃相場より2〜3%程度低めの設定による早期入居促進、複数戸を保有して空室が同時発生する確率を下げる分散投資などが挙げられます。管理会社によるサブリース(家賃保証)契約も選択肢の一つですが、保証家賃は市場家賃より1〜2割低く設定されることが多い点は理解しておく必要があります。
家賃滞納リスク
入居者がいても家賃が入ってこないという事態も起こり得ます。これが家賃滞納リスクです。空室と違い部屋は埋まっているため一見安心に見えますが、実際には収入が滞る点で空室と同じ、あるいはそれ以上に厄介な問題といえます。
家賃滞納は督促や法的手続きに時間と労力がかかり、最悪の場合は明け渡し訴訟まで発展することもあります。訴訟から強制執行までには半年から1年程度かかるケースもあり、その間の家賃は回収できないまま持ち出しになってしまうことも少なくありません。
こうしたリスクへの備えとして広く使われているのが家賃債務保証会社の利用です。入居審査の段階で保証会社への加入を必須条件とする管理会社が増えており、月額家賃の0.5〜1か月分程度の保証料を入居者が負担する形で、滞納時には保証会社が家賃を立て替えてくれます。管理会社を選ぶ際は、この保証加入を標準としているかどうかも確認しておくと安心です。入居審査の厳格さも管理会社によって差があるため、審査基準についてあらかじめヒアリングしておくと良いでしょう。
資産価値の下落リスク
特に建物部分は経年劣化により価値が下がっていくのが一般的で、住宅用の木造アパートであれば法定耐用年数は22年、鉄筋コンクリート造のマンションでは47年とされ、この期間にかけて帳簿上の価値も減少していきます。ただし、築年数の経過だけでなく、周辺環境の変化も資産価値に影響することに注意が必要です。購入前に周辺の人口動態や再開発計画を調べる、複数の不動産会社から査定を取り相場観を養う、といった地道な調査が資産価値を見誤らないための現実的な手段です。
維持管理費用の発生
物件を所有している限り、入居者の有無にかかわらず発生し続けるのが維持管理費用です。区分マンションであれば管理費・修繕積立金として月々1万〜2万円程度、一棟物件であれば外壁塗装や屋上防水など大規模修繕に数百万円単位の費用がかかることもあります。
見落とされがちなのが、修繕積立金は築年数の経過とともに値上げされるケースが多いという点です。新築時は月5,000円程度だった積立金が、築15年を超えるころには1万5,000円前後まで上昇することも珍しくありません。購入時のシミュレーションでこの上昇分を織り込んでいないと、想定していた実質利回りが数年後に大きく目減りしてしまいます。
さらに固定資産税・都市計画税、火災保険料、管理会社への委託手数料(家賃の5%前後が相場)なども継続的な支出です。表面利回りだけで判断せず、これらの経費を差し引いた実質利回りで収益性を確認する姿勢が欠かせません。
金利上昇リスク
レバレッジを効かせた不動産投資では、多くの場合、変動金利型のローンを利用します。金利が低い局面では返済負担が軽く、少ない自己資金で大きな物件に投資できる魅力がありますが、金利が上昇すれば毎月の返済額も増加します。
例えば3,000万円を金利1.5%、返済期間30年で借り入れた場合、月々の返済額はおよそ10万3,000円ですが、金利が2.5%に上昇すると月々の返済額は約11万9,000円まで増え、年間で約19万円もの負担増となります。家賃収入が変わらない前提であれば、この差額はそのまま手残りの減少に直結します。
対策としては、借入時に金利上昇シナリオを想定した返済計画を立てておくこと、固定金利型や固定期間選択型ローンとの比較検討、繰り上げ返済による元本圧縮などが有効です。金利動向は日銀の金融政策に左右されるため、契約前に複数の金融機関で条件を比較し、無理のない返済比率(家賃収入に対する返済額の割合はおおむね50%以内が目安とされます)に収めておくことが、長期的な安定運用につながります。
不動産投資を始めるためのステップ
不動産投資は「目的の明確化→市場調査→資金計画→契約」の4ステップで着実に進められます。
- 投資目的の明確化:目標額・達成時期・許容できるリスクを整理します。目的があいまいなまま購入すると、ライフプランとずれた運用になるため注意が必要です。
- 市場調査と物件選定:賃貸需要が途切れにくい立地を選定し、実質利回りを軸に調査します。
- 資金計画の立て方:頭金や初期費用(諸費用)を具体的に計算し、返済シミュレーションを複数作成します。
- 契約と運用開始:重要事項説明書を確認し、契約を締結して運用をスタートします。契約はゴールではなく、長期的な資産運用のスタートラインだと捉えておきましょう。
投資目的の明確化
最初に決めるべきは、何のために不動産投資をするのかという軸です。老後資金を作りたいのか、毎月の家賃収入で生活の余裕を持ちたいのか、あるいは相続対策として資産を残したいのか。目的によって選ぶ物件も戦略もまったく変わってきます。例えば「30年後に年金の上乗せとして月5万円の収入を得たい」という目的なら、ローンを完済するタイミングを退職前後に合わせた区分マンション投資が候補になります。一方「10年以内にまとまった売却益を狙いたい」のであれば、再開発が予定されているエリアの物件を狙うキャピタルゲイン重視の戦略が合うでしょう。目的があいまいなまま営業担当者に勧められた物件を買ってしまうと、自分のライフプランとずれた運用になりがちです。まずは紙に書き出す形でも構わないので、目標額・達成時期・許容できるリスクの3つを整理しておくことをおすすめします。
市場調査と物件選定
目的が定まったら、次はどのエリア・どのタイプの物件に投資するかを調査する段階に入ります。人口が増え続けている東京都心部や、大学・大企業の移転で若年層の流入が見込める地方都市など、賃貸需要が途切れにくい場所を選ぶのが基本です。物件選びでは表面利回りだけを見て判断するのは危険です。表面利回りは年間家賃収入を購入価格で割った数字にすぎず、管理費や固定資産税などの経費を反映していません。実質利回りで比較すると、表面利回り8%の物件が実質5%程度まで下がることも珍しくありません。楽待や健美家のような不動産投資物件のポータルサイトを使えば、周辺相場や過去の取引事例を無料で確認できます。加えて、駅からの距離、築年数、周辺の競合物件の空室状況も現地に足を運んで確かめておくと、資料だけでは見えないリスクに気づけることがあります。
資金計画の立て方
物件のイメージが固まったら、資金計画を具体的な数字に落とし込みます。自己資金が少なくても始められるのか不安に思う方は多いですが、区分マンションであれば頭金10万円台から融資を受けられるケースもあります。ただし頭金を抑えるほど毎月のローン返済額は増え、家賃収入との差が縮まる点は注意が必要です。目安としては、物件価格の10〜20%程度の自己資金に加え、仲介手数料や登記費用などの初期費用として物件価格の6〜8%程度を別途用意しておくと安心です。例えば2,000万円の物件なら、頭金200万円前後に加え諸費用120万円〜160万円程度を見込む計算になります。金利上昇リスクに備えて、固定金利と変動金利のどちらを選ぶか、返済シミュレーションを複数パターン作っておくことも欠かせません。
契約と運用開始
資金計画が固まったら、いよいよ売買契約に進みます。契約前には重要事項説明書に目を通し、管理規約や修繕計画、過去の大規模修繕の履歴まで確認しておきましょう。ローンを利用する場合は事前審査から本審査へと進み、承認後に金融機関との金銭消費貸借契約を結びます。引き渡しが完了すれば、管理会社と連携しながら入居者募集や賃貸借契約の締結を行い、いよいよ運用が始まります。運用開始後も家賃相場の変動や設備の不具合など、想定外の出来事は起こり得ます。契約はゴールではなく、長期的な資産運用のスタートラインだと捉えておくとよいでしょう。
不動産投資における注意点
初期費用を正確に把握し、長期運用と信頼できる管理会社選びを徹底すれば失敗は避けられます。
初期費用の把握
物件購入の契約手続きまで進んだところで、思わぬ出費に慌てる方が少なくありません。不動産投資とは物件価格だけで完結するものではなく、諸費用の存在を見落とすと資金計画が最初から崩れてしまいます。
一般的に、物件価格の6〜9%程度が諸費用の目安とされています。たとえば2,000万円の中古ワンルームマンションを購入する場合、諸費用として120万〜180万円ほどを別途見込んでおく必要があります。内訳は仲介手数料(物件価格の3%+6万円+消費税が上限)、登録免許税、司法書士報酬、不動産取得税、火災保険料、ローン事務手数料などです。特に不動産取得税は購入から半年〜1年後に納税通知が届くケースが多く、忘れた頃に請求が来て慌てる方が意外と多いものです。
自己資金が少なくても始められるのかと不安に思う方も多いはずですが、フルローンやオーバーローンを扱う金融機関も存在します。ただし諸費用まで借入で賄うと毎月の返済負担が重くなり、キャッシュフローが悪化しやすくなる点には注意が必要です。区分マンション投資であれば数十万円の自己資金からスタートできる商品もありますが、一棟物件になると自己資金1割前後(数百万〜千万円単位)を求められることが一般的です。購入前に諸費用の見積もりを不動産会社に書面で出してもらい、総投資額を具体的な数字で確認しておくことが、後悔しない第一歩になります。
長期的な視点での運用
不動産投資は株式やFXのように短期売買で利益を狙う商材ではありません。キャッシュフローが安定するまでに数年かかることも珍しくなく、腰を据えた運用姿勢が求められます。
たとえば築15年の中古区分マンションを購入した場合、最初の入居者が退去するまでの5〜10年は安定収入が続いても、その後の空室期間や設備更新(給湯器交換で10万〜15万円、エアコン交換で8万〜12万円など)でキャッシュフローが一時的に赤字になることがあります。ここで焦って売却してしまうと、売却時の仲介手数料や譲渡税が重なり、トータルでは損失になるケースも見られます。
長期運用を前提にするなら、家賃の下落シミュレーションを立てておくことが有効です。一般的に築年数の経過とともに家賃は年1%前後緩やかに下落する傾向があるとされ、購入時の想定利回りだけでなく、10年後・20年後の実質利回りまで試算しておくと安心材料になります。また、ローン返済期間が長期化するほど金利変動の影響も受けやすくなるため、繰り上げ返済の余力を作っておく、あるいは固定金利と変動金利を組み合わせるなどの工夫も検討に値します。空室リスクや高額なローンへの不安は、こうした長期の数字を具体的に描くことである程度和らげられるはずです。短期的な収支の凸凹に一喜一憂せず、10年単位で資産全体を見る視点を持つことが、区分マンション投資でも一棟物件投資でも共通して求められる姿勢だといえます。
信頼できる管理会社の選定
物件を購入した後、実際の入居者募集や家賃回収、クレーム対応を担うのは管理会社です。この選定を軽視すると、どれだけ良い物件を選んでも収益が安定しません。
管理会社選びで確認すべきポイントはいくつかあります。まず管理委託手数料の水準で、一般的には家賃収入の3〜5%程度が相場とされていますが、手数料が安いだけで選ぶと入居付けの営業力やトラブル対応の質が伴わないこともあります。次に、その会社が保有している管理戸数と入居率の実績です。管理戸数1,000戸以上で入居率95%以上を公表している会社であれば、募集ノウハウが蓄積されていると判断しやすくなります。
契約内容も細かく確認しておきたい点です。原状回復費用の負担区分、家賃保証(サブリース)の有無とその保証割合(相場では家賃の80〜90%程度)、契約解除時の違約金条件などは、後々のトラブルの火種になりやすい部分です。楽待や健美家といった不動産投資情報サイトの口コミ、実際にその管理会社に物件を任せているオーナーの声も参考になります。
会社の規模だけで判断せず、担当者との相性も見逃せません。空室が出た際の報告スピードや、修繕提案の的確さなど、日々のコミュニケーションの質が長期的な収益を左右します。複数社に管理委託の見積もりを取り、対応の丁寧さを比較してから決める姿勢が、結果として空室リスクの軽減につながっていきます。
2026年の不動産投資市場の現状
2026年は金利上昇局面での物件選定と税制改正への対応が運用成否を分けます。
市場の動向
2026年の不動産市場を見渡すと、都市部と地方の二極化がいっそう鮮明になっています。東京23区や大阪市中心部では人口流入が続き、ワンルーム投資の対象となる中古区分マンションの価格は高止まりの傾向です。一方で地方都市や郊外エリアでは人口減少を背景に、賃料の下落や空室期間の長期化が目立つ地域も出てきました。金融政策の面では、日銀の金融政策修正を受けて住宅ローンや投資用ローンの金利にも緩やかな上昇圧力がかかっており、変動金利で融資を受けているオーナーは返済額の変化に注意を払う必要があります。実質利回りで4〜5%程度が確保できていた区分マンション投資でも、金利が1%上昇するだけでキャッシュフローが赤字転落するケースは珍しくありません。こうした状況を受けて、表面利回りだけでなく、金利変動を織り込んだシミュレーションを行う投資家が増えています。イールドギャップ、つまり物件の期待利回りと借入金利の差をどれだけ確保できるかが、物件選びの重要な判断材料になっているのです。建築資材の高騰や人件費の上昇も新築物件の供給を抑える要因となっており、中古物件への注目が相対的に高まっている点も見逃せません。
投資家の傾向
投資家層の広がりも2026年の特徴です。以前は不動産投資というと会社経営者や高所得の医師といったイメージが強くありましたが、現在は20代・30代の会社員層が資産形成の一手段として区分マンション投資に参入する動きが目立ちます。老後2000万円問題への意識や、給与だけに頼らない収入源を持ちたいという価値観の広がりが背景にあるとみられます。あわせて、まとまった自己資金がなくても始めやすい選択肢として、J-REIT や不動産クラウドファンディングへの関心も高まっています。J-REIT とは不動産投資信託の略称で、投資家から集めた資金でオフィスビルや商業施設などの収益不動産を運用し、賃料収入や売却益を分配する仕組みです。証券取引所で株式のように売買できるため、数万円程度の少額からでも収益不動産に間接的に投資できる点が支持されています。不動産小口化商品も同様に、まとまった物件を小口に分けて共同保有する形式で、初心者が「不動産投資は自己資金が少なくても始められるのか」という不安に対する現実的な答えの一つになっています。実物の一棟物件と金融商品的な投資を組み合わせ、リスクを分散する投資家が増えているのも近年の傾向といえるでしょう。
法律や税制の変化
税制面では、相続税対策としての不動産活用に関する見直しの議論が続いています。タワーマンションの相続税評価額と市場価格の乖離を是正する評価方法の見直しがすでに実施されており、節税目的だけでの物件選びには慎重な判断が求められる状況です。また、賃貸住宅の管理業務適正化に関する法律により、一定規模以上の物件を扱う管理会社にはサブリース契約の説明義務や登録制度が課されています。オーナーとしては、家賃保証の内容を契約書でしっかり確認し、家賃減額のリスクを事前に把握しておく姿勢が欠かせません。省エネ性能に関する建築基準の強化も進んでおり、新築物件では断熱性能や省エネ基準への適合が求められる場面が増えています。既存物件を保有するオーナーにとっては、将来的なリフォームや設備更新のコストにも影響しうる変化です。減価償却制度についても、耐用年数の考え方や設備の区分計上をめぐる税務上の取り扱いが細かく問われるようになっており、確定申告の際は税理士など専門家に相談しながら進めるのが安心といえます。制度は毎年のように微調整が入るため、最新の情報を継続的に確認する習慣を持つことが、思わぬ追徴課税を避ける近道です。
まとめ
不動産投資とは、家賃収入(インカムゲイン)と売却益(キャピタルゲイン)という2つの柱で資産を築く手法であり、正しい知識があれば会社員でも着実に取り組めます。改めて要点を整理すると、次の通りです。
- 仕組みを理解すれば自己資金が少なくても始められる
- 区分マンションや一棟物件など種類ごとにリスクとリターンが異なる
- 空室・金利上昇リスクは事前の資金計画と管理会社選びで軽減できる
- 2026年の市場動向を踏まえた投資判断が重要
将来の資産形成や不労所得に関心があり、これから第一歩を踏み出したい方に特に役立つ内容です。具体的な物件選びや資金計画で迷った際は、専門家への問い合わせを検討してみてください。
※掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
よくある質問
Q不動産投資とは、簡単に言うとどのような仕組みですか?
不動産投資とは、マンションやアパートなどの物件を購入し、第三者に貸し出すことで家賃収入(インカムゲイン)や売却益(キャピタルゲイン)を得る資産運用の方法です。銀行融資を活用したレバレッジ効果により、自己資金以上の規模の物件を運用できる点が株式投資などと異なる特徴です。仕組みを理解したうえで物件選びや資金計画を進めることが、失敗を避ける第一歩になります。
Q会社員でも不動産投資は始められますか?
はい、会社員は安定した給与収入があるため、金融機関の融資審査において有利に働きやすく、不動産投資を始めやすい属性とされています。実際に区分マンション投資などは、勤務先の信用力を背景に自己資金が少なめでもローンを組めるケースが多く見られます。ただし本業に支障が出ないよう、管理業務を管理会社に委託するなど運用の手間を減らす工夫が欠かせません。
Q不動産投資における利回りとは何ですか?
利回りとは、投資した物件価格に対して年間どれくらいの収益が得られるかを示す割合のことです。物件価格に対して家賃収入のみで計算する表面利回りと、管理費や税金などの経費を差し引いて計算する実質利回りの2種類があり、実際の収益性を判断するには実質利回りを重視する必要があります。表面利回りの数字だけで物件を選ぶと、想定より手取りが少なくなる落とし穴があるため注意が必要です。
Q不動産投資のキャッシュフローとは何を指しますか?
キャッシュフローとは、家賃収入からローン返済額、管理費、修繕費、税金などの支出を差し引いて手元に残る現金のことです。帳簿上の利益が出ていても、ローン返済額が大きいとキャッシュフローがマイナスになり、資金繰りに行き詰まる場合があります。始める前に資金計画を立て、空室が続いた場合でも耐えられるキャッシュフローを確保しておくことが安定運用の鍵になります。
Q不動産投資は自己資金が少なくても始められますか?
区分マンション投資であれば、金融機関の融資を活用することで自己資金が少ない状態からでも始めやすいとされています。ただし頭金をほとんど入れずに始めると、月々のローン返済負担が重くなり、空室時のキャッシュフロー悪化リスクが高まる点には注意が必要です。初期費用として物件価格の数パーセント程度の諸費用がかかることも踏まえ、無理のない資金計画を立てることが重要です。
監修・運営
山﨑天馬
株式会社HI's 代表取締役/宅地建物取引士
宅地建物取引士。不動産業界歴10年。首都圏・関西圏の投資用不動産の売買・運用を中心に、投資家・オーナーの意思決定を数多く支援してきた。本メディアでは、公的データと現場の実感を突き合わせ、中立的な視点で記事を監修している。