不動産投資の失敗事例10選|原因と購入前・保有中にできる対策
結論:この記事の要点
- 1 不動産投資の失敗とは、運用中の赤字ではなく売却まで含めた通算での赤字を指します
- 2 失敗事例の多くは空室の長期化・想定外の修繕費・相場を無視した高値掴みが原因です
- 3 購入前は表面利回りではなく、空室期間と再募集費用まで織り込んだ実質収支で検証します
- 4 変動金利での借入は、日銀の政策金利引き上げを踏まえた返済増の試算が欠かせません
- 5 保有中でも管理会社変更・借り換え・繰り上げ返済・売却の比較で立て直せます
不動産投資は株式のように毎日の値動きに一喜一憂するものではありません。家賃という地味な収入を、長い時間をかけて積み上げていく仕組みです。だからこそ失敗の多くは、購入前の見落としが時間をかけてじわじわと表面化します。この記事では「失敗」を、運用中の一時的な赤字ではなく売却まで含めてトータルで赤字になる状態として整理しました。新築ワンルームの持ち出しやサブリースの条件見直しなど、10の事例を取り上げます。その裏にある原因と、購入前に確認するポイントも合わせて解説します。すでに物件を持っている方に向けて、今日から着手できる立て直し策も紹介します。
不動産投資の「失敗」とは?|赤字経験40%でも自己破産は1%未満
一時的な赤字は失敗ではありません。本当に怖いのは、撤退できなくなることです。
運用中の赤字=即失敗ではない理由
不動産投資で「今月は赤字だった」と聞くと、それだけで失敗だと感じる方もいるかもしれません。家賃収入からローン返済や管理費、修繕積立金、固定資産税を差し引いた結果が一時的にマイナスになることはよくあります。それだけで投資そのものが失敗したとは言い切れません。
不動産投資の成否は、保有期間中の収支だけで判断するものではありません。将来物件を売却するところまで含めたトータルの損益で見るのが基本の考え方です。ローン完済後は家賃収入が収益に変わりますし、空室が数か月続いた程度であれば、その後の運用で取り返せるケースもあります。
「失敗」と呼べるのは、家賃収入は黒字でも売却時にトータルで赤字になるケース、あるいは運用中も売却時も赤字が続くケースです。月々の収支表だけを見て一喜一憂するのではなく、購入から売却までを通しで捉える視点を持つことが、不安を減らす第一歩になります。
失敗経験がある投資家は約4割というデータの読み方
収益物件を保有している、または過去に保有していた投資家を対象にした調査では、4割程度が「不動産投資で失敗したことがある」と回答したとされています。この数字だけを見ると高い確率に感じられ、不安になる方も多いのではないでしょうか。
ただし、失敗の内訳を見ると印象は変わります。多く挙げられている理由は、空室が埋まらなかったこと、修繕費や維持費が想定より膨らんだこと、相場より高い価格で購入してしまったことの3つです。いずれも運用中の見込み違いや資金計画の甘さが原因で、再起不能なほどの致命傷ではありません。
「失敗経験40%」という数字は、自己破産や強制退去のような深刻な事態ではなく、収支のズレや当初計画との乖離を指している場合が大半です。数字の大きさに驚くより、どんな種類の失敗が多いのかを知り、自分の計画に同じ穴がないか点検する材料として使うほうが建設的です。
致命的な失敗(自己破産・強制売却)に至る確率
自己破産や物件の強制売却といった、生活そのものを揺るがすレベルの失敗に至る人がどの程度いるのか。この点を裏付ける公的な統計はありません。不動産投資家に限定した自己破産の発生率を継続的に集計した公式データは見当たらず、数値の断定は避けます。
参考になるのは、国内銀行が抱える不良債権の比率が1%台前半で推移している点です。不動産投資家に限った数字ではありませんが、金融機関からの借入全体で見ても、返済不能に陥って債権が焦げ付く割合はごく一部にとどまっています。
赤字経験のある人が4割いても、そこから自己破産や強制売却という最悪の事態まで進む人はごく限られます。放置せず早めに手を打てば、多くのケースは立て直しが利くということです。実際にどのような場面で赤字や失敗が生まれやすいのか、次の章で具体的な事例から見ていきます。
不動産投資の失敗事例10選|物件タイプ・年代別に見る実例
失敗の型は10通りあっても、根っこにある油断は驚くほど共通しています。
新築ワンルームを買って毎月持ち出しになったケース
40代の会社員が、関西エリアで新築ワンルームを複数室購入した例があります。営業担当から「ローン完済後は資産になる」と説明され、月1万円程度の赤字シミュレーションを前向きに受け止めて契約しました。入居者が退去するたびに家賃が下がり、赤字額は月20万円規模まで膨らんでいったといいます。
新築物件には建築費や広告費が上乗せされた価格が付きやすく、入居から数年で家賃が下がりやすい傾向があります。中古一棟への借り換えを検討したものの、すでに年収に対して借入額が過大で審査は通りませんでした。「1室で赤字が出ても、もう1室買えば収支は改善する」という勧めに従って部屋数を増やし、赤字の規模だけが拡大したケースもあります。最初の1室の収支を見誤ると、拡大するほど傷は深くなるのです。
中古ワンルームで空室と修繕費に苦しんだケース
築15年前後の中古ワンルームを、利回り7%程度・家賃収入月10万円という想定で購入した30代会社員の例です。ローン返済に加えて管理費や修繕積立金、固定資産税を差し引くと、収支はほぼトントンの水準でした。そこに入居者の退去が重なり、原状回復費として数十万円の支出が発生し、その年は赤字で終わっています。
中古物件は購入価格を抑えられる一方、設備の劣化が進んでいる分、給湯器やエアコンなどの交換費用が想定外のタイミングで発生しやすい特徴があります。表面利回りの数字だけを見て「思ったより手残りが少ない」と感じる人は少なくないでしょう。経費や修繕費を織り込んだ収支シミュレーションを組めていなかったことが、赤字の直接的な原因といえます。
利回りだけで地方・郊外の物件を選んで失敗したケース
表面利回り10%という数字に惹かれ、東京郊外・駅徒歩20分・築30年の中古ワンルームを600万円で購入した例があります。当初の家賃は5万円でしたが、駅からの距離と築年数がネックとなり、退去後の入居付けに苦戦しました。家賃を4万円まで下げてようやく決まり、利回りは8%まで低下します。売却しようとしても買い手が見つからず、身動きが取れなくなったといいます。
表面利回りは物件価格に対する年間家賃収入の割合にすぎず、空室期間や修繕費、税金は考慮されていません。似た構図の例として、私立大学の近くにある物件を購入したケースも挙げられます。「学生需要は安定している」との見込みでしたが、キャンパス移転により需要そのものが消え、購入額の3分の1程度でしか売却できませんでした。利回りの高さだけで判断せず、その需要がどれだけ続くのかを見極める視点が欠かせません。
サブリース契約に頼り切り、条件見直しで赤字化したケース
サブリース契約は「家賃を保証してもらえるから安心」というイメージが先行しがちですが、実際には契約後数年で保証家賃が見直され、減額されるケースが少なくありません。見直しの時期や条件を確認しないまま運用を続け、ある時期から急に手取りが減り、赤字に転じてしまうパターンです。
保証契約には、周辺の家賃相場が変動していないことや、大規模修繕を実施することなど、細かな条件が付いていることがあります。条件を満たせないと判断されれば、保証額はもちろん契約自体の継続も難しくなる場合があります。契約書に記載された見直し時期・減額の条件・解除の手続きを事前に確認しておかないと、想定していた収支が数年で崩れるリスクがあるのです。
節税目的だけで購入し効果が薄れたケース
年収1,800万円台の会社員が、節税を主な目的に築23年の木造物件を8,000万円で購入した例があります。当初のシミュレーションは収支ゼロに近い水準でしたが、節税効果を優先して契約しました。2年後に海外転勤となり、海外で得た給与所得と不動産所得の赤字を損益通算できなくなった結果、期待していた節税メリットはほぼ消えています。
不動産投資による節税は、給与所得と不動産所得の損益通算が前提になっている場合が多く、転勤や収入構成の変化によって効果が薄れることがあります。手元に残ったのは、キャッシュフローがほとんど生まれない物件だけだったそうです。節税を主目的にすると、家賃収入そのものの収益性という本来の判断軸が後回しになりやすい点には注意しておきたいところです。
競売物件や相場を無視した高値掴みで失敗したケース
すでにアパート一棟を所有していた投資家が、都心の区分マンションの競売物件(築25年・2DK)を約2,000万円で落札した例があります。周辺相場は2,800万円程度とされ、一見割安に見えました。しかし残置物の撤去や汚損箇所のリフォーム、設備の一新に500万円ほどかかり、滞納していた管理費も引き継ぐことになったのです。結果として、通常の相場物件を買うのとほぼ変わらない出費になっています。
競売物件は内覧に制限があり、通常の売買より得られる情報が限られます。物件明細書や現況調査報告書、評価書といった裁判所提出資料を丹念に読み込まないと、リフォーム費用や滞納分などの隠れたコストを見落としがちです。価格の安さだけで飛びつくと、総支払額では相場並みか、それ以上になることも珍しくありません。
20代・社会人になりたてで無理な融資を受けたケース
社会人になって間もない20代のうちに、収支シミュレーションを十分に検証しないまま融資を受けて物件を購入する例が見られます。空室や相場より高い価格での購入が重なり、早々に赤字化してしまうのです。「まずは経験を積みたい」という気持ちが先に立ち、業者の提示するシミュレーションを検証せず契約してしまう傾向があるようです。
社会人経験が浅い時期は年収も安定途上にあり、想定外の空室や修繕費が発生した際の資金的な余裕が乏しくなりがちです。知識不足のまま融資額だけが先に決まると、返済負担に見合った物件を選べているかどうかの判断が難しくなります。若さは長期運用の強みにもなり得ますが、それは無理のない資金計画があってこその話です。
繰り上げ返済で手元資金が不足したケース
毎月の返済負担を軽くしようと繰り上げ返済を実行した結果、生活防衛資金や修繕費の備えまで使い切ってしまうケースもあります。ローン残高を減らすこと自体は返済負担の軽減につながりますが、まとまった資金を一度に投じると、突発的な設備故障や空室発生時に対応できる余力がなくなります。
給湯器やエアコンの故障、退去時の原状回復費など、不動産投資では予告なく数万円から数十万円単位の出費が発生することも珍しくないでしょう。繰り上げ返済を検討する際は、生活防衛資金と物件の予備費を確保したうえで、無理のない範囲にとどめておきたいところです。返済額を減らす効果と、手元資金が薄くなるリスクは表裏一体だと考えておく必要があります。
配偶者の同意なしに契約して家庭トラブルになったケース
不動産投資は数千万円規模のローンを組む取引になるため、契約後に配偶者へ報告した結果、大きな家庭内のトラブルに発展してしまう例があります。本人としては「資産形成のため」という前向きな動機であっても、家計や将来設計を共有していないまま契約すると、配偶者にとっては寝耳に水の話になってしまうのです。
ローンの返済は基本的に長期間続き、収入減や空室が生じれば家計全体への影響も避けられません。契約前の段階で、購入目的や返済計画、リスクが顕在化した場合の対応方針まで家族と共有しておくことが、家庭内の信頼関係を保つうえでも役立ちます。
アパート一棟経営で空室が埋まらなかったケース
アパート一棟を自主管理していたオーナーが、入居者の突然の失踪に見舞われた例があります。家賃回収も原状回復費の請求もできなくなり、対応に追われることになりました。区分マンションに比べて複数戸から家賃収入を得られる分、一棟経営は入居者管理や滞納・トラブル対応の負担も重くなりがちです。管理をオーナー自身がすべて担おうとすると、対応が後手に回りやすくなります。
こうしたトラブルへの備えとして、家賃保証会社を利用する選択肢があります。空室リスクだけでなく、入居者とのトラブルや滞納リスクへの対応体制まで検討しておかないと、一棟経営特有の負担の重さに運用が追いつかなくなってしまうでしょう。
不動産投資で失敗する人に共通する4つの特徴
失敗の入口は物件選びより前、営業トークを疑わない姿勢にあります。
先ほど紹介した事例を振り返ると、業種も年代も違うのに、購入前の判断プロセスには似た穴があることに気づきます。ここでは不動産投資の失敗事例に共通する原因を、4つの特徴として整理してみます。
不動産会社や営業担当者の言葉を鵜呑みにする
「完済後は資産になります」「このエリアは家賃が下がりません」という説明を、そのまま信じてしまう人は少なくありません。不動産会社は物件を仲介・販売することで利益を得る立場にあり、良い面を強調した情報が中心になりやすい構造があります。悪意がなくても、リスク面の説明が手薄になることは起こり得ます。
販売価格は周辺の類似物件と比べて妥当なのか、提示された家賃が実際の相場と乖離していないか、管理費や修繕積立金が将来値上がりする可能性はないか。こうした点は、営業担当者の説明を聞くだけでなく、自分で別の情報源にあたって確かめておきたいところです。「担当者が言うから大丈夫」という判断は、失敗事例の多くに共通する初期段階のつまずきといえます。
収支シミュレーションを自分で検証していない
業者が用意するシミュレーションは、満室が続く前提や、家賃が下がらない前提で組まれていることがあります。稼働率や賃料下落を織り込まないシミュレーションは、あくまで参考程度にとどめるべきものです。
月1万円の黒字という試算を信じて購入したものの、入居者の入れ替わりのたびに家賃が下がり、数年後には毎月の赤字が数万円単位に膨らんだというケースは珍しくありません。渡された数字をそのまま受け取るのではなく、空室期間や家賃下落を厳しめに見積もった別パターンを自分でも作ってみましょう。最悪の場合でも生活に支障が出ないかを確認する作業が欠かせません。数字を検証する手間を惜しむと、想定外の持ち出しに気づいたときには手遅れになりがちです。
短期的な利益や節税だけを目的にしている
節税効果だけを目的に物件を購入し、肝心のキャッシュフローがプラスマイナスゼロという状態で走り出してしまう人もいます。年収が高い会社員ほど、この動機で物件を勧められやすい傾向があるようです。
転勤や転職で状況が変わり、当初想定していた節税の前提が崩れることもあります。海外赴任などで国内の給与所得がなくなれば、不動産所得の赤字と損益通算できず、節税メリットそのものが消えてしまう場合もあるのです。それでも物件そのものは残り、収支が改善しないまま保有を続けることになります。節税は投資の副次的な効果であり、それ単独を目的にすると本来見るべき収益性の検討がおろそかになりやすいので注意しましょう。
リスクや市場の勉強を後回しにしている
物件を購入してから空室や修繕の知識を身につけようとする人もいますが、多くの場合それでは遅いものです。周囲の成功者の話だけを聞いて楽観的な見通しを持ち、賃貸経営や利回りの基本を学ばないまま契約に進んでしまうケースが目立ちます。
立地条件や築年数がその地域の賃貸需要と合っているか、将来的な家賃下落や空室率をどの程度見込むべきか。こうした知識は購入後に慌てて調べるものではなく、検討段階で身につけておきたいものです。勉強を後回しにしたまま契約を進めることは、判断材料を持たずに大きな買い物をすることに等しく、後になって「知っていれば避けられた」と感じる失敗につながりやすくなります。
なぜ失敗するのか?|4つの視点で見る根本原因
失敗の裏には、需要・物件・お金・運用のどこかに必ず甘さがあります。
前章で見た「失敗する人の共通点」は、いわば表面に出た症状です。その根っこを、市場・物件・資金・運用の4つの視点から整理します。原因を一つに絞り込むのは難しく、多くのケースはこの4つのどれか、あるいは複数が重なって起きています。
市場調査の不足|そのエリアに本当に賃貸需要はあるか
間取りや価格には目を配っても、そのエリアに賃貸需要が本当にあるのかまでは踏み込んで調べない方が多いようです。駅からの距離、周辺の職場や大学の数、人口の動きといった基礎情報を確認せず、営業担当の言葉をそのまま受け止めてしまうケースも目立ちます。
近くにあった大学のキャンパスが移転し、学生向け需要を見込んだ物件が長期間空室になる。事前にキャンパス移転計画を調べておけば避けられた可能性があります。表面利回りの高さに引かれて地方や郊外の物件に飛びつくのも同じ構造の失敗です。利回りが高い理由が「賃貸需要が乏しいから家賃を下げないと借り手がつかない」というものなら、前提自体が崩れています。購入前には自分の足で周辺を歩く、複数の不動産会社に賃貸需要を確認するといった一手間を惜しまないことが大切です。
物件選びのミス|立地・間取り・築年がニーズと合っていない
市場調査をある程度行っていても、選ぶ物件が地域のニーズとずれていれば意味がありません。単身者が多いエリアにファミリー向けの広い間取りを用意する、逆に子育て世帯が多い郊外にワンルームばかり揃えるといったミスマッチはよくある失敗パターンです。
築年数も見落とされがちです。築古物件は価格が安く利回りも高く見えますが、設備の老朽化による修繕費や原状回復費がかさみ、想定収益を圧迫することがあります。逆に新築物件は新築プレミアムと呼ばれる価格の上乗せがあり、入居後まもなく資産価値が下がりやすい面も否めません。立地・間取り・築年のどれか一つだけで判断せず、ターゲットとなる入居者像と実際の物件が一致しているかを、周辺の賃貸状況と照らし合わせて確認しましょう。
資金計画の甘さ|金利上昇や収入減への備え不足
資金計画の甘さは、失敗の中でも特に致命傷になりやすい原因です。日本銀行は2025年12月の金融政策決定会合で、無担保コールレートの誘導目標を0.75%程度で推移するよう促す方針を決定しました。変動金利型のローンでは、こうした政策金利の動きが毎月の返済額に直結します。
シミュレーションが「今の金利がずっと続く」「空室は発生しない」という前提で組まれていると、金利上昇や収入減が起きた瞬間に返済が苦しくなります。頭金をほとんど入れずフルローンで購入した場合は特に、返済額が家賃収入に対して重くなりやすく、余裕資金が乏しいまま運用を始めてしまいがちです。収支シミュレーションには、金利上昇や家賃下落といった悲観的なパターンも必ず加え、それでも耐えられる資金計画かを確認しておきましょう。
運用体制の弱さ|管理会社任せで入居審査や修繕を軽視
物件購入後、管理会社に業務を委託すること自体は珍しくありません。ただし、委託と丸投げは違います。入居審査の基準や滞納対応、修繕の進め方を確認せず、報告書が届いたときだけ目を通す関わり方では、問題が起きても気づくのが遅れます。
サブリース契約を結んでいる場合は、契約内容の見直し時期や家賃保証額が引き下げられる条件を把握しておく必要があります。国土交通省が令和7年度に実施した賃貸住宅管理業者・特定転貸事業者への立入検査では、全国168社のうち118社に是正指導が行われました。管理を任せている業者が常に法令を順守しているとは限らない現実を示す数字です。修繕についても、劣化状況の報告を鵜呑みにせず、長期修繕計画や修繕積立金の残高を定期的に確認する姿勢が、運用体制を強くする第一歩になります。
知っておくべき不動産投資のリスクと注意点
空室・金利・修繕・出口。4つのリスクは購入前も保有中も向き合い続ける相手です。
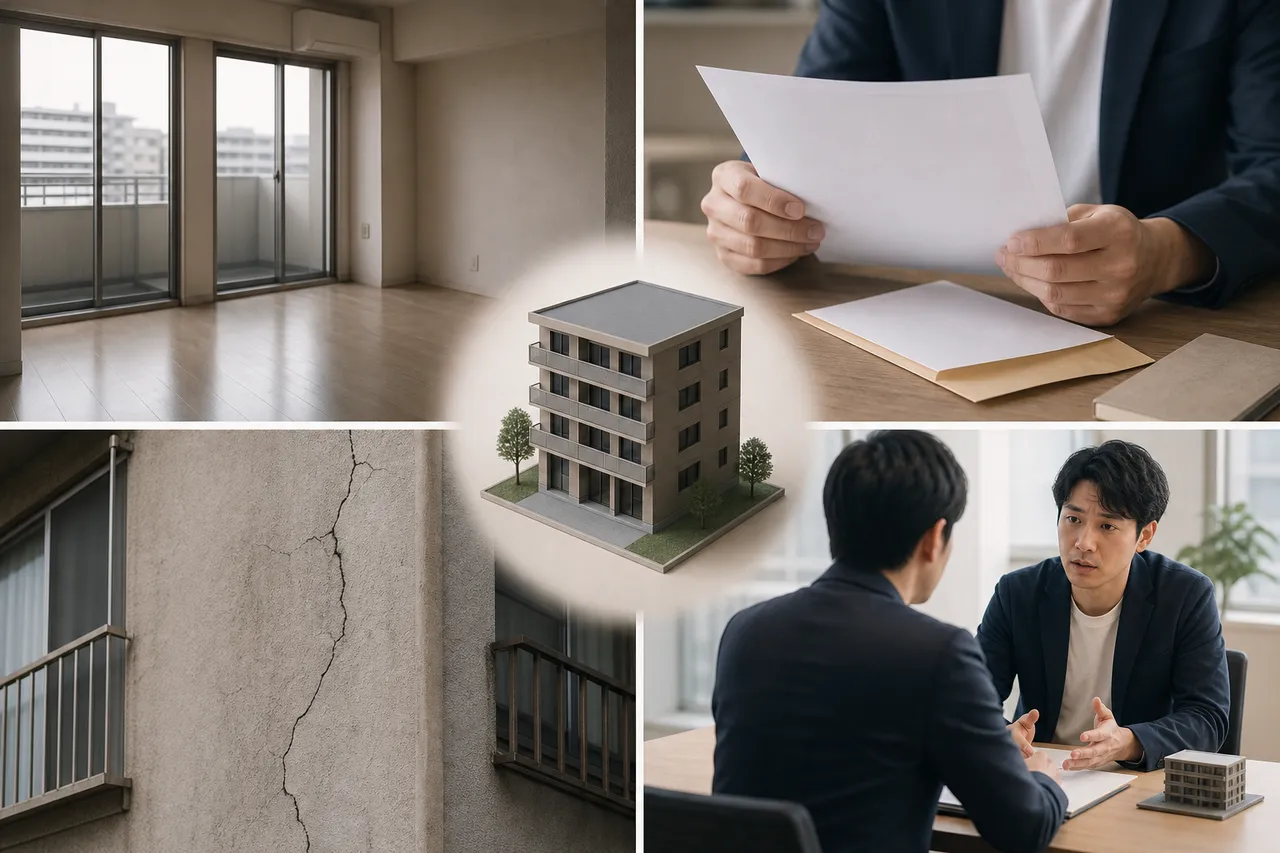
不動産投資で語られる失敗事例の多くは、結局この4つのどれかに行き着きます。ここで一つずつ内容を整理し、次の章で購入前のチェックポイントに落とし込んでいきましょう。
空室リスクと家賃下落リスク
家賃収入が途絶えれば、ローン返済や管理費は自己資金から補うしかありません。空室が数か月続くだけで、年間の収支計画は簡単に崩れてしまいます。特にワンルームマンション投資では所有戸数が少ないため、1室の空室がそのまま収入ゼロに直結しやすい構造になっています。
家賃は常に一定ではありません。入居者が入れ替わるたびに家賃が下がっていくケースは珍しくなく、駅からの距離や周辺の競合物件の状況によって下落幅も変わります。立地が悪い物件や築年数が古い物件ほど、次の入居者を確保するために家賃を下げざるを得なくなる場面が出てくるのです。
購入前の段階で「今の家賃が10年後も維持できるか」を考えておく人は、意外に少ないものです。表面的な利回りだけでなく、空室が続いた場合や家賃が下落した場合の収支も合わせて確認しておくと、購入後に慌てずに済むでしょう。
金利上昇・返済負担増のリスク
変動金利でローンを組んでいる場合、金利の動きは毎月の返済額に直結します。日本銀行は2025年12月の金融政策決定会合で、無担保コールレートの誘導目標を0.75%程度に引き上げる方針を決めました。今後の水準を断定することはできませんが、金利が固定的なものではないという事実は押さえておきたいところです。
借入額が大きいほど、わずかな金利上昇でも月々の返済負担は増えます。返済比率をぎりぎりに設定していると、金利が動いただけでキャッシュフローが赤字に転じることもあり得ます。金利上昇は自分の努力では防げない外部要因だからこそ、あらかじめ余裕を持った返済計画にしておくことが欠かせません。
固定金利への切り替えや繰り上げ返済といった選択肢も含め、金利動向を定期的に確認する習慣を持つ人と、契約時のまま放置してしまう人とでは、数年後の資金繰りに差が出やすくなります。
修繕・災害・老朽化による想定外の出費
建物は年数が経つほど手がかかるものです。給湯器やエアコンといった設備の故障、外壁や屋根の劣化、給排水管の不具合など、修繕費は保有期間が長くなるほど発生しやすくなります。マンションの場合は修繕積立金という形で毎月費用を積み立てますが、当初の設定額が低いまま見直されず、後になって大幅な値上げや一時金の徴収が発生するケースもあります。
地震や台風などの自然災害も無視できない要素です。火災保険や地震保険で一定の備えはできますが、保険でカバーしきれない出費が発生する可能性もゼロではありません。老朽化と災害リスクは購入時の見た目や価格だけでは判断しづらい部分であり、後になって想定外の負担として表面化しやすい項目です。
修繕費を「いつか発生するかもしれない不確定な出費」として先送りにせず、あらかじめ収支計画に組み込んでおく姿勢が求められます。
出口(売却)で想定した価格がつかないリスク
不動産投資は物件を保有している間の家賃収入だけでなく、最終的に売却してどうなるかまで含めて成果が決まります。購入時に想定していた売却価格が、実際に売りに出す段階では下回っているという事態は起こり得ます。
不動産価格指数は全国平均で見ると上昇局面にある月も見られますが、これはあくまで全国・全体の傾向を示す数値です。個別の物件やエリアの値動きが同じように上昇するとは限りません。立地や築年数、周辺の競合物件の供給状況によって、売却価格は大きく左右されます。
特に新築物件は、購入直後から価格が下がりやすい傾向があると指摘されています。広告費や販売経費が上乗せされた価格で購入している分、中古市場に出したときに同水準の評価がつきにくいためです。売却時にローン残債を下回る価格でしか売れない状態になると、差額を自己資金で補うか、金融機関と相談しながら任意売却などの方法を検討する必要が出てきます。出口まで見据えた判断を購入前から意識しておくことが、後悔を減らす近道になるはずです。
購入前に確認すべきチェックポイント
購入前の下調べは、営業トークを鵜呑みにしないための唯一の武器です。
需要の確認|駅距離・周辺の職場や学校の多さ
空室リスクを避ける第一歩は、その物件に「借りたい人がいるかどうか」を自分の目で確かめることです。駅までの距離は徒歩10分以内が一つの目安とされますが、距離だけで判断するのは危険です。実際に歩いてみると、坂道の多さや街灯の少なさ、逆に商店街を通る便利さなど、地図では分からない情報が見えてきます。
周辺にオフィス街や大学、専門学校があるかも確認しておきたいポイントです。単身者向けワンルームなら、通勤・通学の動線上にあるかで入居の決まりやすさが変わります。過去の事例でも、近隣大学のキャンパス移転で入居需要が急減し、長期の空室に陥ったケースが報告されています。
大学や大企業の拠点は将来移転する可能性もゼロではありません。特定の施設一つに需要を頼り切った物件は、その施設が無くなった途端に賃貸需要を失うおそれがあります。周辺に複数の需要源があるかまで見ておくと安心です。
収支の確認|空室期間や再募集費用まで見込んだシミュレーション
不動産会社の収支シミュレーションは、満室が続く前提で組まれていることが少なくありません。見るべきは表面利回りではなく、実際の手取りに近い実質利回りです。表面利回りは家賃収入を購入価格で割った数字にすぎず、管理費や税金、空室期間の損失は含まれていません。
自分で検証する際は、退去後に次の入居者が決まるまでの空室期間を最低でも1〜2カ月見込んでおきたいところです。原状回復費用や広告料といった再募集費用も忘れず計上しましょう。これらを織り込まずに「毎月これだけ黒字」という数字だけを信じると、退去のたびに想定外の持ち出しが発生します。
家賃は経年とともに下がるのが一般的です。数年後、十数年後の家賃下落まで見込んだ計算は面倒に感じるかもしれません。それでも、家賃下落や空室率上昇を仮定した複数パターンを自分で作り、最も厳しい条件でも赤字が致命的にならないかを確認しておくことが、購入判断の分かれ目になります。
資金の確認|毎月の返済余力と予備資金の目安
資金計画で見落とされがちなのが、毎月の返済に対する余力です。家賃収入でローンをまかなえる前提の物件でも、空室が続けば給与から補填する場面が出てきます。補填が続いても家計が回るかを、具体的な金額でシミュレーションしておきましょう。
固定資産税、管理費、修繕積立金、火災保険料は毎月・毎年決まって発生する費用です。差し引いた後にどれだけ手元に残るのか、月単位で把握しておくと安心です。変動型ローンを組む場合は、金利上昇で返済額が増える可能性も考慮しておきたいところです。
突発的な設備故障や大規模修繕の一時金など、予期せぬ出費に備える予備資金も必要です。生活費とは別に、物件運用専用の余裕資金を確保できているか、契約前にもう一度見直してみてください。
物件タイプ別の見極め方(区分マンション・中古一棟・新築アパート)
物件タイプによって注意点は変わります。区分マンションは売却時の買い手を見つけやすい一方、一室しか所有しないため空室になると収入がゼロになるのがリスクです。管理組合が運営を担うため運用の自由度は低めですが、日々の管理の手間は小さく済みます。
中古一棟物件は複数の部屋を保有するため、一室が空室でも他の家賃収入でカバーしやすい強みがあります。ただし建物全体の修繕・設備更新の費用はすべて所有者負担です。購入時点で修繕履歴や配管の状態まで確認しておかないと、想定外の出費に見舞われかねません。
新築アパートは設備が新しく初期の入居トラブルが起きにくい半面、価格には建築コストや販売経費が上乗せされ、購入直後から市場価値が下がりやすい傾向があります。どのタイプを選ぶか迷ったときこそ、将来売却する出口戦略まで見据え、価格の内訳が妥当かを他の物件と比較しておくことが大切です。
保有中に見直すべき対策|赤字から立て直す方法
赤字は放置せず、早めの手当てで立て直せる余地が大きいものです。
購入前のチェックポイントを踏まえて物件を選んでいても、実際に運用してみると想定と違う場面は出てくるものです。空室が続いた、修繕費がかさんだ、金利が上がって返済負担が重くなった。そうしたときは、赤字を放置せずに今の運用方法を見直すことが立て直しの鍵になります。ここでは保有中にできる具体的な対策を見ていきましょう。
リフォーム・リノベーションで入居率を上げる
空室が長引く物件は、家賃や立地だけでなく室内の古さが原因になっていることが少なくありません。壁紙や床材の張り替え、水回り設備の交換といった原状回復レベルの修繕でも、入居希望者への印象は大きく変わります。
例えば築15年前後の中古ワンルームでは、キッチンや浴室が入居当初のまま残っているケースが多く、内見時に「古い」という印象を与えてしまいがちです。設備を最新のものに入れ替えるだけで、同じ家賃でも競合物件より選ばれやすくなることがあります。
ただし、リフォーム費用は数十万円から百万円単位になることもあります。投資額に見合う効果があるかどうかの見極めが欠かせません。周辺の競合物件の設備水準や家賃相場を調べたうえで、費用対効果が見込める範囲に絞って手を入れるのが現実的な進め方です。
繰り上げ返済で毎月のキャッシュフローを改善する
繰り上げ返済は毎月の返済額を減らし、手取りの家賃収入を増やす方法として知られています。ローンの元金を減らせば利息負担も軽くなるため、長期的な収支改善に有効とされています。
一方で、繰り上げ返済に手元資金を使いすぎると、空室や急な修繕が発生したときの備えが薄くなってしまいます。繰り上げ返済によって手元資金が不足し、その後の出費に対応できなくなったという声も聞かれます。
繰り上げ返済を検討する際は、家賃数カ月分にあたる予備資金を確保したうえで、余剰分の範囲にとどめておきたいところです。金利上昇局面では返済負担が増しやすいため、変動金利で借りている場合は特に、返済計画全体とのバランスを見ながら判断しましょう。
賃貸管理会社の変更・見直し
空室が埋まらない原因は、物件そのものではなく管理会社の募集活動にあることもあります。入居者募集の広告掲載範囲が狭い、内見対応が遅い、家賃設定が相場から外れているといった管理会社側の問題は、オーナー側からは気づきにくいものです。
管理を任せているからといって運用状況を丸ごと預けきりにしてしまうと、こうした課題に気づかないまま空室期間が延びてしまいます。空室率や入居者からの反応、募集条件の妥当性を定期的に確認し、改善が見られない場合は他社への切り替えも選択肢に入れておきましょう。
管理会社を変える際は、契約中の解約条件や引き継ぎにかかる期間を事前に確認しておくと、切り替え時の空室期間を最小限に抑えられます。
物件用途の転換や借り換えの検討
賃貸需要そのものが乏しいエリアでは、リフォームや管理会社の変更だけでは改善が難しい場合があります。こうしたケースでは、賃貸から民泊や短期滞在向け貸室への用途転換、あるいは売却を前提とした出口戦略の見直しも検討材料になります。
ローンの金利条件が現在の市況に合っていない場合は、借り換えによって毎月の返済額を圧縮できることもあります。ただし借り換えには手数料や諸費用がかかるため、残債の額や返済期間によっては効果が限定的になる点も念頭に置いておきましょう。
赤字が続く物件を漫然と保有し続けるより、用途変更や借り換え、売却まで含めて選択肢を洗い出すことが立て直しの第一歩です。どの道が最も損失を抑えられるか、比較検討する姿勢を持ちたいところです。
会社員が不動産投資で誤解しやすいこと
属性の良さは融資の通りやすさであって、赤字への耐性ではありません。
「属性が良いから安心」は誤解|貯金という緩衝材の重要性
年収が高く勤続年数も長い会社員は、金融機関から見れば「貸しやすい相手」です。ただ、それはあくまで融資審査の話にすぎません。購入後の空室や修繕費に耐えられるかどうかとは、まったく別の問題です。属性が良いほど大きな金額を借りられる分、返済額も大きくなります。想定外の出費が重なったときの持ち出し額も、そのぶん膨らみやすくなるのです。
高年収を理由に業者側から融資枠いっぱいの提案を受け、後になって実際の返済能力と釣り合っていなかったと気づくケースも見られます。属性の良さに安心して手元資金を薄くするのではなく、空室が数か月続いても給与から補填できる貯金を確保しておくことが、不動産投資の失敗を防ぐ現実的な備えになります。購入前に「家賃収入がゼロでも半年は耐えられるか」を、一度自分に問いかけてみてください。
管理を「任せる」と「丸投げ」は違う
管理会社に日常業務を委託するのは、理にかなった選択です。ただし、家賃設定や入居者募集の方針、修繕の判断まで一切口を出さずに放置してしまうと、問題が起きたときに気づくのが遅れてしまいます。管理を任せることと、状況把握を放棄することは、似ているようでまったく違います。
正直なところ、どこまで管理会社に任せてどこから自分で確認すべきか、線引きに迷う人は少なくありません。たとえば空室が続いているとき、管理会社からの報告をそのまま受け入れず、周辺の家賃相場や競合物件の状況を自分でも定期的に確認する姿勢が欠かせないのです。月に一度でも収支と入居状況をチェックする習慣があれば、家賃下落や修繕費の増加といった変化に早めに気づけます。管理は「委託」であって「委任して忘れる」ことではないと捉え直すと、長く安定した運用につながっていくでしょう。
短期で大きな利益を狙わず長期運用で考える
不動産投資は、株式やFXのように短期間で大きな値上がり益を狙う仕組みではありません。家賃収入を積み重ねながらローンを返済し、完済後に手元へ資産を残すという、時間のかかる仕組みです。数年で大きな利益を出そうとすると、無理な物件選びや過度な借入につながりやすく、失敗事例に共通する焦りの原因にもなります。
会社員として安定した給与収入があるからこそ、腰を据えて10年、20年単位で物件と向き合う余裕を持てるのです。短期の利回りだけを追いかけるのではなく、空室や家賃下落があっても長期で収支を均していく視点を持つこと。それこそが、会社員という立場を活かした堅実な運用の考え方だといえます。
20代・若手が不動産投資を始める際の注意点
若さは資金力の弱さを、時間の長さで補える最大の武器です。
若さゆえの資金力不足が失敗につながりやすい理由
20代は年収も貯蓄も発展途上にあり、自己資金を十分に用意できないまま話を進めてしまう方が少なくありません。頭金がほとんどない状態で融資枠いっぱいまで借りてしまうと、家賃が想定より下がったり空室が続いたりしたときに、給与から補填する余力が残らなくなります。
不動産投資の失敗事例を振り返ると、原因の多くは「安易にローンを組んでしまった」「業者の収支シミュレーションをそのまま信じてしまった」という点に行き着きます。20代は社会人としての経験もまだ浅く、家賃相場や賃貸需要を自分の目で確かめる習慣が身についていないことも影響しているのでしょう。
営業担当者から示される数字は、あくまで一つの想定に過ぎません。空室が3か月続いたらどうなるか、金利が上がったら毎月の返済はいくら増えるか。こうした問いを自分の手で数字に落として確かめる作業を後回しにしないことが、若手世代にとって最初の分かれ道になります。
時間を味方につけた長期運用という考え方
資金力で劣る分、20代には30代・40代にはない強みがあります。ローンの返済期間を長く取れることと、多少の失敗があっても軌道修正する時間が残されていることです。
例えば35年ローンを組んだ場合、20代で始めれば完済時もまだ60歳前後です。その後の家賃収入をまるまる自分の収入にできる期間が、長く残ることになります。一方で30代後半から同じ返済期間で組むと、完済は70歳近くになり、老後の生活設計との両立を考える必要が出てきます。
短期で大きな利益を狙うのではなく、家賃収入でローンを着実に返しながら資産を育てていく感覚を持つことが、若いうちに始める最大のメリットを生かす道です。焦って物件数を増やすより、まずは1件を丁寧に運用し、収支の実感をつかむところから始めるとよいでしょう。
頭金が少ない場合は小さく始めて広げる
自己資金が少ないからといって、無理に高額な物件やフルローンに頼る必要はありません。むしろ返済額を抑えられる価格帯の物件から始め、実際の運用を通じて収支感覚や管理の勘所を身につける方が、その後の判断力につながっていきます。
最初の1件で家賃収入、管理費、修繕積立金、固定資産税といった支出の流れを一通り経験しておけば、次に物件を検討する際に何を確認すべきかが具体的に見えてきます。逆に、知識が浅いまま複数の物件を一気に買い進めると、1件のつまずきが全体の資金繰りを圧迫しかねません。
頭金を貯めながら物件規模を段階的に広げていく進め方は、遠回りに見えても、20代・若手にとっては着実にリスクを抑える現実的な方法だといえます。小さく始めて経験を積み、資金力がついてきた段階で選択肢を広げていく姿勢こそが、長く続けるコツです。
それでも不動産投資に挑戦する価値はあるのか
空室や赤字を怖がるより、仕組みを知って備える方がずっと現実的です。
家賃収入で継続的に利益を出すことが本来の「成功」
ここまで不動産投資の失敗事例や原因を見てくると、赤字や空室ばかりが目について、腰が引けてしまう方もいるかもしれません。ただ、不動産投資の本来のゴールは、家賃収入からローン返済や管理費、修繕積立金などの経費を差し引いても、なお手元にお金が残り続ける状態をつくることです。売却時にトータルで見て利益が出ているか、あるいはローン完済後に家賃収入がそのまま利益として積み上がるかが、成功と呼べるかどうかの分かれ目になります。
一時的に収支がマイナスの月があっても、それだけで失敗と決めつける必要はありません。空室が数か月続いても、その後の運用や売却でカバーできれば、投資全体としては成り立ちます。大切なのは、目先の収支だけでなく、保有期間全体で見たときに家賃収入と物件価値がどう推移するかという視点です。
失敗を過度に恐れず、事前準備で確率を下げる考え方
不動産投資の失敗事例には、共通する原因がいくつもありました。営業担当者の説明を鵜呑みにする、収支シミュレーションを自分で検証しない、利回りの数字だけで物件を選ぶ。こうしたパターンは、裏を返せば「事前に確認すべきポイント」がはっきりしているということでもあります。
たとえば購入前に周辺の賃貸需要を自分の目で確かめる、空室期間や修繕費まで織り込んだ収支シミュレーションを組む、資金計画に予備費を残しておく。こうした準備を一つずつ積み重ねるだけで、同じ失敗を繰り返す確率はかなり下げられます。保有中も収支や管理会社の対応を定期的に見直し、状況に応じて借り換えやリフォームを検討すれば、赤字から立て直せる余地は十分に残っています。
不動産投資の失敗の事例は、避けるべき道筋を教えてくれる地図のようなものです。怖がって遠ざけるより、地図を手に、一歩ずつ確認しながら進む姿勢が、長く安定した家賃収入につながっていくのではないでしょうか。
まとめ
最後に、持ち帰っていただきたい点をまとめます。
- 失敗かどうかは、売却まで含めたトータルの収支で判断します
- 事例の多くは、空室・想定外の修繕費・相場より高い購入価格に集約されます
- 購入前は表面利回りではなく、空室期間と再募集費用まで入れた収支で検証します
- 保有中でも、管理会社の見直し・借り換え・売却の比較で立て直せる余地があります
これから1件目を検討している方はもちろん、すでに保有していて毎月の持ち出しが気になっている方にも役立つ内容です。
※ 掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
出典
- 報道発表資料:不動産価格指数(令和7年11月・令和7年第3四半期分)を公表 ~不動産価格指数、住宅は前月比0.7%増加、商業用は前期比1.1%増加~ - 国土交通省 — https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo05_hh_000001_00252.html
- 報道発表資料:賃貸住宅管理業者及び特定転貸事業者への全国立入検査結果(令和7年度)について ~法令遵守の徹底に向けて実施した立入検査の結果を公表します~ - 国土交通省 — https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo16_hh_000001_00124.html
- 金融市場調節方針の変更について : 日本銀行 Bank of Japan — https://www.boj.or.jp/mopo/mpmdeci/state_2025/k251219a.htm
よくある質問
Qすでに赤字の物件を持っています。まず何から見直せばよいですか?
赤字の原因が「空室」か「返済額」か「経費」かを切り分けるのが先です。空室が長引くなら管理会社の募集力や家賃設定、設備の見直し。返済額が重いならローンの借り換えや、生活防衛資金を確保したうえでの返済額軽減型の繰り上げ返済が候補になります。改善余地が乏しく持ち出しが続く場合は、売却して損失を確定させる判断も選択肢です。売却価格が残債を下回る場合は自己資金での補填や金融機関との協議が必要になります。
Q表面利回りが高い地方物件は買っても大丈夫ですか?
表面利回りは年間家賃収入を物件価格で割っただけの数字で、経費も空室も入っていません。管理費・修繕積立金・固定資産税・管理委託料・空室損を差し引いた実質利回りは、表面利回りの半分以下になることもあります。地方・郊外を検討するなら、周辺の家賃相場と募集期間、将来の人口動向を国土交通省の不動産情報ライブラリなどで確認し、空室が数か月続いても返済できるかを試算しましょう。
Q新築ワンルームは失敗しやすいと聞きますが、本当ですか?
新築は販売価格に広告費などの経費が上乗せされていることがあり、購入直後から価格や家賃が下がりやすい点に注意が必要です。最初の入居者が退去した後に家賃が下がり、当初は月1万円程度の赤字想定だったものが徐々に膨らむケースが目立ちます。新築が一律に不利という意味ではなく、判断材料は「周辺の同条件の中古の家賃・成約価格と比べて割高でないか」です。営業資料の想定家賃ではなく、周辺相場から逆算した収支で検討してください。
Qワンルームマンション投資のメリットとデメリットは何ですか?
メリットは、1室単位のため購入価格が抑えられ初期のハードルが低いこと、区分所有で売却先が個人投資家にも広がり出口を取りやすいこと、共用部の管理を管理組合が担う点です。デメリットは、1室が空けば家賃収入がゼロになり、その間もローン返済・管理費・修繕積立金・固定資産税が出ていくこと。修繕積立金は築年数の経過とともに上がることが一般的で、長期修繕計画と積立金残高、値上げ予定、一時金の有無を購入前に確認しておくと安心です。
Q不動産投資の「失敗」とは、具体的にどのような状態を指しますか?
購入から売却までを通算して手元に残るお金がマイナスになった状態が「失敗」です。運用中に月々の収支が赤字でも、ローン残高が減り、売却時に残債を上回る価格で売れれば通算では黒字になり得ます。逆に毎月わずかな黒字でも、売却価格が残債を大きく下回れば通算で赤字です。判断は「今月の収支」ではなく、家賃収入・経費・返済・売却額を合わせた生涯収支で行いましょう。
監修・運営
山﨑天馬
株式会社HI's 代表取締役/宅地建物取引士
宅地建物取引士。不動産業界歴10年。首都圏・関西圏の投資用不動産の売買・運用を中心に、投資家・オーナーの意思決定を数多く支援してきた。本メディアでは、公的データと現場の実感を突き合わせ、中立的な視点で記事を監修している。