不動産投資の出口戦略とは?売却・保有・買い増しを判断する方法
結論:この記事の要点
- 1 出口戦略は売却・保有継続・買い増しの3択で整理し、条件を決めてから判断する
- 2 譲渡所得の長期・短期区分は譲渡した年の1月1日時点の所有期間で判定される
- 3 減価償却の終了とデッドクロス接近は、売却を検討すべき代表的なサイン
- 4 全国の不動産価格指数は目安であり、個別物件の値動きとは一致しない
- 5 購入時の自己資金と日々の管理が、狙った出口を実現できるかを左右する
不動産投資は、買ったときではなく手放したときに成績が決まるものです。運用中の収支が黒字であっても、売り方を誤ると積み上げてきた家賃収入が目減りしてしまうことがあります。とはいえ「いつ売るか」を自分だけで判断するのは、なかなか心細いものです。
保有中の収益物件について、売却・保有継続・買い増しのどれを選ぶべきか。本記事では税率が変わる所有期間、減価償却とデッドクロス、市況データという具体的な材料をもとに判断基準を示します。出口戦略とは、物件を手放すタイミングと方法をあらかじめ決めておく計画です。売却だけでなく、相続や法人化まで含めた不動産投資の出口戦略を見ていきましょう。
不動産投資の出口戦略は「売却・保有・買い増し」の3択で考える
保有中の収益物件は、売却・保有・買い増しの3択のどれかを選ぶ前提で計画を立てると判断がぶれません。
出口戦略という言葉はもともと軍事用語で、損失を最小限に抑えて撤退する戦略を指していました。それが金融や経営の世界に転用され、不動産投資の世界では少し意味が広がります。保有している物件をいつ、どう手放すか、あるいは手放さずに育てるかをあらかじめ決めておく計画、というのがその中身です。選択肢は売却だけではありません。保有を続ける、あるいは追加で物件を買い増す判断も、出口戦略の一部です。
不動産投資は、売却などの出口を迎えて初めてトータルの収支が確定します。家賃収入によるインカムゲインと、売却時の損益であるキャピタルゲインを合算して、投資全体の成績が見えてくる構造です。運用中は黒字続きでも、売却でつまずけばそれまでの家賃収入がまとめて吹き飛んでしまうこともあります。逆に、運用中は赤字気味だった物件が、売却益によって最終的にプラスへ転じるケースも珍しくありません。
3つの選択肢を比較する早見表
売却・保有・買い増しは、目的とタイミングによって向き不向きが分かれます。全体像を一覧で整理します。
選択肢 | 向いている状況 | 主な注意点 |
売却 | 譲渡所得税率の変化点や市況の良いタイミングが来ている | タイミングを誤ると手取りが大きく減る |
保有 | 家賃収入が安定し、当面の資金需要がない | 修繕費・空室リスクを見込んだ資金計画が必要 |
買い増し | 自己資金や借入余力があり、収益基盤を拡大したい | ポートフォリオが特定エリア・築年数に偏らないよう注意 |
この3つは排他的な選択ではありません。ある物件は売却し、別の物件は保有を続けながら、余力があれば買い増しを検討する。こうした組み合わせで考える方法もあります。
判断に迷ったときのチェックフローチャート
判断材料が多くて迷うときは、次の順番で自問すると整理しやすくなります。その物件を今の価格のまま「収益物件として売る場合」と「更地にして売る場合」、どちらが高く売れそうかを比べてみてください。建物に違法建築や著しい傾きなど構造上の問題があれば、選択肢は更地売却にほぼ絞られます。
収益物件として売った方が有利そうであれば、次に所有期間や減価償却の状況を確認し、税負担が軽くなるタイミングが近いかどうかを見ます。近いタイミングがなく、家賃収入が安定していて資金需要もなければ、無理に動かず保有を続けるのが現実的な選択です。自己資金や融資枠に余裕があるなら、次の物件への買い増しを検討する段階に進みます。
出口戦略を決めずに保有し続けるリスク
「必要になったら売る」という漠然とした構えのまま保有を続けると、いくつかの見落としが積み重なります。市場価格が下がり始めてから売却を考えても、もう手遅れというケースは少なくありません。予期しない修繕費や空室増加でキャッシュフローが悪化しやすい点も見逃せません。ローン残高が思ったより減っておらず、売却しても利益がほとんど残らない場合もあります。さらに相続が発生した際には、税負担や遺産分割をめぐって家族が困る事態も起こり得ます。
こうした事態を避けるため、「この条件になったら売る」という具体的な基準を先に決めておくことをおすすめします。次の章では、収益物件を手放す際の具体的なパターンと、売却タイミングを見極めるサインを順に見ていきます。
収益物件の出口戦略4パターンとメリット・デメリット
収益物件の出口には主に4つの型があり、物件の状態と保有目的によって選ぶべきパターンが変わります。
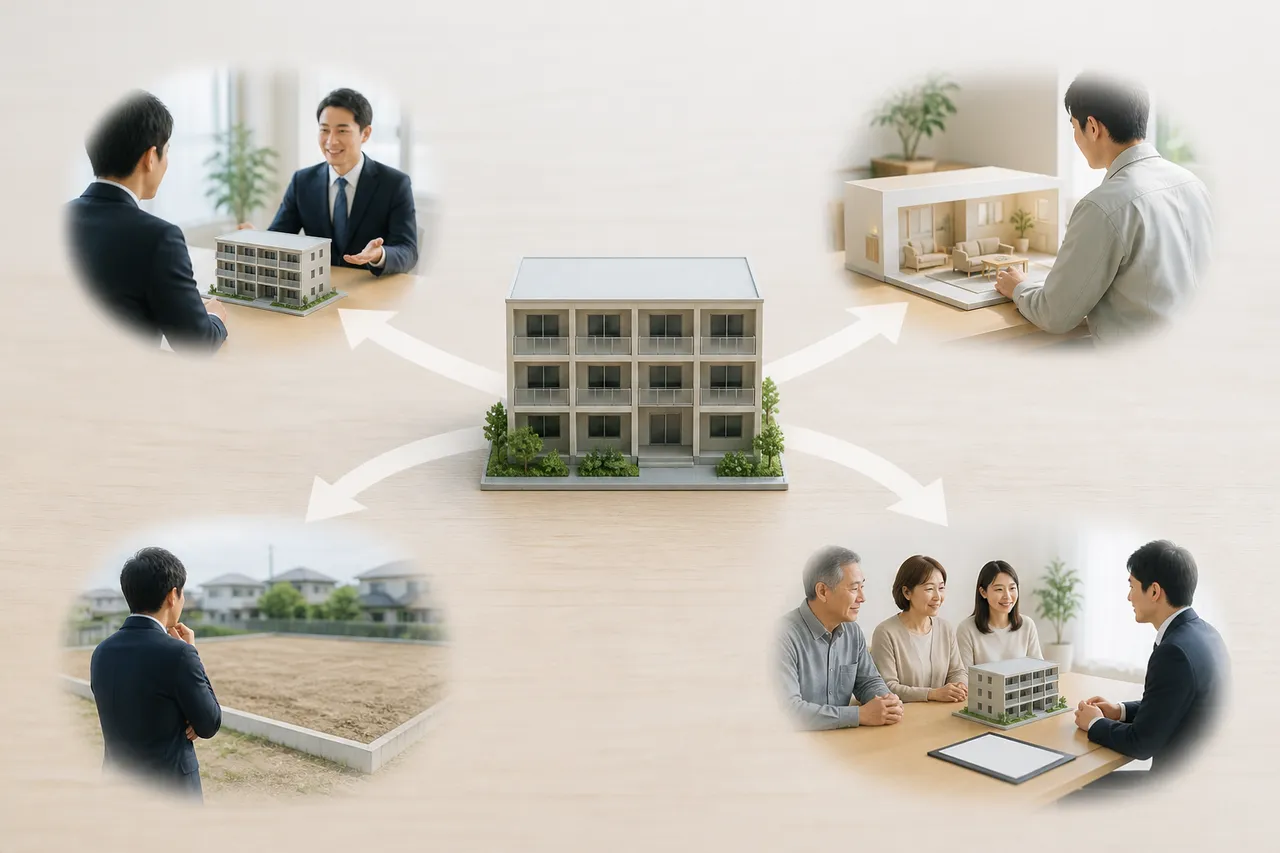
出口戦略と一口に言っても、実際に取れる手段はいくつかに分かれます。「収益物件のまま売却する」「自己居住用にコンバートして売却する」「更地にして売却・土地活用する」「相続・贈与・法人化で引き継ぐ」という主要な4パターンを、それぞれの向き不向きとあわせて見ていきます。
収益物件のまま売却する
入居率が高く安定した家賃収入があり、将来的な価値上昇も見込める物件は、投資用のまま売却する方法がもっとも有力です。入居者がいる状態でも「オーナーチェンジ物件」として売り出せるため、退去を待つ必要はありません。買主となる投資家は家賃実績や稼働率を重視します。売却を検討し始めたら、退去者を出さないよう管理を丁寧に続け、賃料を下げずに維持することが、そのまま高値売却につながります。
自己居住用にコンバートして売却する
区分マンションや戸建て物件では、入居者の退去後に自己居住用として売り出す方法も選べます。立地や設備が実需層のニーズに合えば、収益物件として売るより高値がつくこともあります。一方で、空室の状態でしか売り出せないケースが多く、買い手がすぐに現れなければ、その間の家賃収入はゼロになります。この空室期間の収入減も含めて、売却の損益を計算しておく必要があります。
更地にして売却・土地活用する
戸建てや一棟アパートで、建物の老朽化や違法建築、シロアリ被害などが理由で買い手がつきにくい場合は、更地にしてから売却する選択肢が現実的です。区分マンションでは選べない方法です。ただし土地としての資産性が建物の収益性を上回るなら、検討する価値は十分にあります。解体には費用がかかりますし、入居者がいれば立ち退き交渉も必要になります。着手前に解体業者から見積もりを取り、収支への影響を数字で確認しておきましょう。駐車場やトランクルームへの転用など、更地化せずに用途を変える活用方法もあります。
相続・贈与・法人化で資産を引き継ぐ
現金化を急がない場合は、次の世代への承継という出口も選べます。賃貸中の物件は相続税評価額が下がる傾向があり、賃貸経営を続けたまま相続を迎える方が有利になるケースも見られます。生前贈与は早期に資産を移せる一方、贈与税率が相続税より高くなりやすい点には注意が必要です。個人所有の不動産を法人へ移す法人化は、株式の譲渡によって所有権を移しやすくなり、相続時の分割トラブルを避けやすくなります。ただし、法人の設立・維持コストがかかる点は差し引いて考える必要があります。
パターン別メリット・デメリット比較表
パターン | メリット | デメリット・向く人 |
収益物件のまま売却 | 空室にせず売却でき、家賃実績をアピールできる | 入居率が低いと売却価格が伸びにくい |
自己居住用にコンバート | 実需層に届けば高値が期待できる | 空室期間の家賃収入がなくなる |
更地・土地活用 | 建物の問題を切り離して土地の価値で売れる | 解体費用がかかり、活用中は収入が途切れやすい |
相続・贈与・法人化 | 資産を次世代へ計画的に引き継げる | 税負担や維持コストの見通しが必要、長期保有前提の人向け |
どのパターンを選ぶにしても、出発点になるのは物件の状態と自分の投資目的を照らし合わせることです。次の章では、実際に売却へ動くべきタイミングを、具体的なサインとともに見ていきます。
売却すべきタイミングを見極める4つの観点
売却のタイミングは、税率の切り替わりや減価償却の終了、市況の動きなど複数のサインが重なったときに見極めやすくなります。
保有中の物件をいつ手放すかは、感覚だけで決めるものではありません。税制上の区切り、収支構造の変化、物件そのものの状態、市況という4つの角度から見ると、売り時のサインが具体的に浮かび上がってきます。
譲渡所得税率が長期譲渡に切り替わる約6年目
譲渡所得税は、所有期間が「譲渡した年の1月1日時点」で5年を超えるかどうかで税率が大きく変わります。所有期間5年以下の短期譲渡所得は所得税30%・住民税9%、5年超の長期譲渡所得は所得税15%・住民税5%です。これに加えて令和19年まで復興特別所得税が別途課されます。判定基準が「購入日」ではなく「譲渡した年の1月1日」である点には注意が必要です。例えば2025年4月に物件を購入した場合、2026年1月1日の時点ではまだ所有期間1年未満の扱いとなります。実際に長期譲渡として扱われるには、2031年以降の売却が必要になるという計算です。感覚的な「まる5年」より遅れて長期区分に切り替わる場合があるため、購入日と譲渡予定日を並べてカレンダーで確認しておきましょう。売却を急がないのであれば、この切り替わりを待つだけで税負担がおよそ半分近くまで下がります。
減価償却期間が終了しデッドクロスが近づくとき
減価償却は「建物価格÷減価償却期間」で毎年経費計上できる仕組みです。この期間が終わると経費が減り、課税所得が増えて税負担が重くなります。さらに注意したいのが、ローンの元金返済額が減価償却費を上回る「デッドクロス」という状態です。帳簿上は黒字に見えても、手元のキャッシュフローは悪化しています。中古・築古物件のように減価償却期間が短い物件ほど、この状態は早く訪れます。建物の法定耐用年数は構造によって異なり、正確な年数は国税庁の耐用年数表で確認できます。耐用年数が短い木造や軽量鉄骨造の中古物件を保有している場合は、収支を定期的にチェックし、元金返済額が減価償却費を超えていないか毎年比較してください。
大規模修繕や入居者退去のタイミング
一棟物件では、大規模修繕の直前が売却検討の好機になります。修繕積立や追加費用の負担が発生する前に動けるからです。区分マンションや戸建てでは、入居者の退去によって自己居住用へのコンバートを含めた売却の選択肢が広がります。空室のまま長く保有するより、退去のタイミングで動くほうが選択肢は多く残ります。
不動産市況・利回りの動向で判断する
国土交通省が公表する不動産価格指数は、住宅・商業用不動産それぞれの価格動向を月次・四半期で示す指標です。最新の不動産価格指数については、国土交通省が公表する最新の不動産価格指数をご確認ください。ただしこれは全国平均の数値であり、個々の物件やエリアの値動きと必ずしも一致するとは限りません。自分の物件周辺の相場を確かめるには、国土交通省の不動産情報ライブラリで地域や時期を指定し、取引価格・成約価格を検索してください。
売却タイミングの目安一覧表
ここまでのサインを整理すると、次のような早見表になります。
サイン | 目安となる時期 | 確認する材料 |
税率切り替わり | 所有期間5年超(譲渡年の1月1日基準) | 購入年月日と譲渡予定年 |
デッドクロス接近 | 減価償却期間の終盤 | 減価償却費とローン元金返済額の比較 |
大規模修繕・退去 | 修繕計画の直前、退去発生時 | 長期修繕計画、入居契約の状況 |
市況動向 | 指数が上昇局面にあるとき | 不動産価格指数、地域の成約価格 |
複数のサインが重なったタイミングほど、売却を具体的に検討する価値が高まります。次の章では、逆に保有を続けたり買い増しへ動いたりすべきケースを取り上げます。
保有継続・買い増しを選ぶべきケースの見極め方
家賃収入が安定していて資金需要がないなら保有継続、資金や融資の余力があるなら買い増しが選択肢に入ります。
売却のサインが出ていない場合や、あえてサインを待つ場合は、保有継続と買い増しのどちらに進むかを考える段階に入ります。
保有を継続したほうがよいケース
入居率が高く家賃収入が安定していて、当面まとまった資金を必要としない状況なら、無理に売却せず保有を続けたほうが合理的です。将来的な価値上昇が見込める立地であれば、長く持つほど売却時の選択肢が広がることもあります。ローンを完済していて、耐用年数を超えた築古物件を持っている場合は、建て替えて運用を続けるという道もあるでしょう。建て替えれば減価償却を新たに計上できるため、節税効果を取り戻せる可能性がある点も見逃せません。資産形成を目的とした不動産投資であれば、10年以上の超長期保有を前提に収支計画を立てるのが基本的な考え方です。
買い増し(資産拡大)を検討すべきケース
自己資金や融資枠に余裕があり、既存物件のキャッシュフローが安定しているなら、次の物件への買い増しを検討するタイミングと言えます。買い増しは単に規模を大きくするだけではありません。家賃収入の入り口を複数持つことで、1棟の空室や修繕費が全体の収支に与える影響を和らげる効果も期待できます。ただし、融資審査では既存物件の返済状況や自己資金の厚みが見られます。無理な借り入れで買い増すと、かえってリスク管理が難しくなる点には注意しておきたいところです。
ポートフォリオ全体で出口戦略を考える視点
物件を1つずつ個別に見るのではなく、保有物件全体をポートフォリオとして捉える視点も欠かせません。エリアや築年数、構造が偏っていると、特定の市況変化や災害リスクの影響を一度に受けやすくなります。買い増しの際は、既存物件と異なるエリアや築年数の物件を選ぶと、リスクを分散させながら資産を拡大できるでしょう。保有・売却・買い増しの判断は個々の物件だけで決めるものではなく、保有物件全体のバランスを見ながら進めることが、不動産投資における出口戦略として長期的なリスク管理につながります。
出口戦略を成功させるための物件選びと準備のポイント
出口戦略の成否は、物件を売る段階だけでなく、購入する段階の選び方にも大きく左右されます。
ここまで見てきた売却・保有・買い増しの判断は、実際に動く段階での話です。出口戦略がうまくいくかどうかは、物件を購入する時点の選び方に大きく左右されるものです。ここからは、これから買い増しを考えている方にも、すでに保有している物件の管理を見直したい方にも役立つ、準備段階のポイントを整理していきます。
購入時から出口を見据えた物件を選ぶ
価格が下がりにくく、将来も売りやすい物件かどうかは、購入した後になってから変えられるものではありません。だからこそ、購入前の見極めが土台になります。具体的には、家賃が下がりにくいエリアであるか、金融機関からの融資評価が付きやすい構造・築年数であるかを確認しておくのが基本です。交通利便性や駅からの距離は賃貸需要に影響するため、周辺の募集状況や成約事例を確認しましょう。買い増しを検討する際は、今の物件と似た条件ばかりを追いかけるのではなく、将来の出口の広さまで含めて比較検討することをおすすめします。
資産価値を維持する管理と自己資金のバランス
購入時にローンの頭金を多めに入れておくと、当初のローン残高を抑えられます。その結果、売却時に「売却価格がローン残債を下回る」という事態を避けやすくなるでしょう。ただし頭金を厚くする分、手元資金に余裕がなくなるという面もあります。修繕費や空室が続いた場合の予備資金とのバランスを見ながら決めていきましょう。保有後は、外壁や防水などの定期的なメンテナンス、共用部の維持管理を怠らないことが、資産価値を落とさないための基本になります。空室が出た際の入居付けを後回しにせず、切れ目なく対応する姿勢も、いざ売却するときの評価に直結します。
適切な売り出し価格を設定する
いざ売却する段階になったら、売り出し価格の設定が成否を分けます。相場より高すぎる価格を付けると売却が長期化し、その間の保有コストがかさんでしまいます。逆に安すぎる価格では、得られるはずの利益を取りこぼすことになりかねません。価格を判断する際は、国土交通省の不動産情報ライブラリで同じエリア・条件に近い成約価格情報を確認しておきましょう。自分の物件がどの水準に位置するのかを客観的に把握しておくと、根拠のある価格設定がしやすくなります。
税理士・不動産会社など専門家との連携
譲渡所得税の計算や特例の適用条件は、物件の状況や所有期間によって細かく変わります。売却が具体的になった段階では、税理士に確認しておくと安心です。特に相続した空き家を売却する場合には、一定の要件を満たせば譲渡所得から特別控除を受けられる制度もあり、期限や要件が細かく定められています。日頃から複数の不動産会社と関係を築いておくと、売却時の価格査定だけでなく、市況の変化や買い手候補の動向といった生きた情報も得やすくなるはずです。出口戦略は一人で完結させるものではありません。専門家との連携を前提に組み立てていくことが、結果的に納得のいく着地につながります。
まとめ
出口戦略は、勘ではなく条件で決めるものです。持ち帰っていただきたい要点は次の3つです。
- 譲渡所得の長期・短期区分は、譲渡した年の1月1日時点の所有期間で判定されます。
- 減価償却の終了とデッドクロスは、売却を検討する明確なサインになります。
- 全国の価格指数はあくまで参考であり、自分の物件の相場は個別に確認する必要があります。
特に、複数物件を持ち始めて方針が固まらない方や、そろそろ所有5年前後を迎える方にとっては、判断材料になるはずです。半年後の自分が「あのとき決めておいてよかった」と思えるかどうかは、今の一歩にかかっています。
※掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
出典
- No.3211 短期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- No.3208 長期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 不動産情報ライブラリ — https://www.reinfolib.mlit.go.jp/
- 報道発表資料:不動産価格指数(令和7年12月・令和7年第4四半期分)を公表 ~不動産価格指数、住宅は前月比0.5%増加、商業用は前期比0.2%減少~ - 国土交通省 — https://www.mlit.go.jp/report/press/tochi_fudousan_kensetsugyo05_hh_000001_00256.html
- 被相続人の居住用財産に係る譲渡所得の特別控除の特例の適用を受ける場合の「譲渡所得の内訳書」の書き方(措法35の3)|国税庁 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/kakikata/05/tokurei.htm
よくある質問
Q保有を続けるべきか、買い増しすべきかはどう判断すればよいですか?
入居率と家賃が安定し、返済後も手元に現金が残る状態が続くなら保有継続が有利です。買い増しは、既存物件のキャッシュフローに余裕があり、自己資金と融資枠を確保できることが前提になります。なお住宅金融支援機構のフラット35は賃貸目的の投資用物件には利用できないため、資金調達は事業性ローンで検討することになります。エリアや物件種別が1つに偏っている場合は、買い増しよりも一部売却による組み替えを優先する判断もあります。
Q譲渡所得税は所有期間でどのくらい変わりますか?
譲渡した年の1月1日時点で所有期間が5年を超える長期譲渡所得は所得税15%・住民税5%、5年以下の短期譲渡所得は所得税30%・住民税9%です。加えて令和19年分までは基準所得税額の2.1%が復興特別所得税として課されます。判定の起点は購入日ではなく譲渡した年の1月1日なので、築年数ではなく所有期間で考えてください。
Qデッドクロスとは何ですか?なぜ売却の判断材料になるのですか?
デッドクロスは、ローンの元金返済額が減価償却費を上回った状態を指します。経費に計上できる減価償却費が減る一方で、現金の支出である元金返済は続くため、帳簿上は黒字でも手元の資金が苦しくなりやすいのが特徴です。減価償却期間が短い築古物件ほど早く到来しやすく、キャッシュフローが改善する見込みが薄いなら売却や借り換えを検討する時期といえます。
Q収益物件の売却タイミングはいつがいいですか?
代表的な目安は、譲渡所得の税率が長期譲渡に切り替わる時期、減価償却期間の終了やデッドクロスが近づいたとき、大規模修繕の前、入居者の退去時、そして市況が上向いている局面です。譲渡所得の長期・短期区分は「譲渡した年の1月1日時点」の所有期間で判定され、5年超なら長期譲渡所得となります。年末と年明けで税率区分が変わる場合があるため、決済日の設定には注意してください。
Q不動産投資の出口戦略とは何ですか?
保有している収益物件を、いつ・どの方法で手放すか(または持ち続けるか)をあらかじめ決めておく計画のことです。売却だけでなく、相続・贈与、法人化、更地化して土地活用する選択肢も含みます。不動産投資は出口を迎えて初めて、運用中の家賃収入と売却損益を合算したトータルの収支が確定します。運用中が黒字でも売却で損が出れば全体がマイナスになることもあるため、購入前から出口を想定しておくのが基本です。
監修・運営
山﨑天馬
株式会社HI's 代表取締役/宅地建物取引士
宅地建物取引士。不動産業界歴10年。首都圏・関西圏の投資用不動産の売買・運用を中心に、投資家・オーナーの意思決定を数多く支援してきた。本メディアでは、公的データと現場の実感を突き合わせ、中立的な視点で記事を監修している。