マンション投資の売却完全ガイド|流れ・費用・高く売るための準備
結論:この記事の要点
- 1 所有期間5年超で長期譲渡所得となり税率が下がる仕組みを理解する
- 2 利回りの低下や家賃収入の赤字化は売却検討のサイン
- 3 仲介・買取・オーナーチェンジは目的とスピードで選び分ける
- 4 仲介手数料や譲渡所得税など売却費用は事前に把握しておく
- 5 複数社への査定依頼と投資用物件に強い会社選びが高値売却の鍵
投資用マンションの売却時期は、税金だけでなく、家賃収入・ローン残高・売却後の手取り額を比較して決めることが大切です。所有期間が長くなれば税率が下がる場合もありますが、空室や修繕費の増加によって待つほど負担が大きくなることもあります。この記事では、売り時の判断から価格の考え方、費用・税金、売却手順、高く売るための準備まで解説します。
マンション投資の売却はいつがベスト?押さえるべき5つのタイミング
最適な売却時期は、所有期間による税率と売却後の手取り、賃料収支、修繕計画を比較して判断します。
売り時を判断する5つの視点を先に整理しておきましょう。
判断する項目 | 売却を考える目安 |
|---|---|
所有期間 | 売却年の1月1日時点で5年超か |
金利・価格相場 | 買主の借入条件と周辺の成約価格 |
大規模修繕 | 積立金残高・値上げ・工事予定 |
減価償却 | 今後の税引き後収支の変化 |
入居状況 | 家賃の入金実績と空室リスク |
売り時を判断する軸は、税率・金利や相場・建物の状態・入居状況の4つです。どれか一つが有利でも、ローン残高や売却費用を差し引いた手取りが少なければ、売却を急ぐべきとは限りません。
所有期間が5年を超え税率が下がるとき
譲渡した年の1月1日時点で所有期間が5年を超えていれば長期譲渡所得となり、税率は所得税15%・住民税5%に復興特別所得税を加えて合計20.315%です(出典4)。5年以下の短期譲渡所得だと所得税30%・住民税9%に復興特別所得税を加え、合計39.63%になります(出典5)。同じ売却益でも、この差は小さくありません。なお、売却した年の1月1日が判定日なので、購入から満5年経過した直後の売却でも短期譲渡所得になる場合があります。
判定の基準は「築年数」ではなく「所有期間」です。中古で購入した物件も取得日を起点に年数を数えるため、「購入から丸5年経った」と感じていても、売却する年の1月1日時点で5年を超えていなければ短期扱いになります。取得日を確認し、税率が変わる年を逆算しておくと、無駄な税負担を避けられます。
金利や価格相場が投資家に有利なとき
金利の変動は、買主の借入条件や投資採算に影響します。借入金利が上がると返済負担が増え、購入需要が抑えられる可能性があります。一方、国土交通省が2026年3月31日に公表した不動産価格指数を見ると、2025年12月分のマンション(区分所有)の季節調整値は225.1(2010年平均を100とした場合)で、指数自体は高水準を維持しています(出典1)。ただしこの数値は全国の区分所有マンションの指数であり、個別物件の値動きと一致するとは限りません。
指数の高さだけで「今が売り時」と判断するのは早計です。金利上昇が続けば買い手の借入額に影響し、需要が鈍る可能性があります。相場の高さと金利動向を見比べ、資金計画に無理のない買い手が動きやすい時期を選ぶことが、高値売却への近道です。
大規模修繕の実施前後
マンションの大規模修繕の実施時期はマンションごとの長期修繕計画によって異なります。修繕を控えている時期は積立金の値上げや一時金の徴収が発表されやすく、買主が将来の負担増を懸念して購入を見送るケースがあります。修繕直後は共用部の評価が上がりやすいものの、それだけで安心はできません。
買主が確認するのは、修繕積立金の残高・値上げ予定・長期修繕計画です。国土交通省のガイドラインでは、修繕積立金の目安額は建物の規模で幅があり、この範囲に収まっていないからといって直ちに不適切とは判断されないとしています(出典11)。修繕直後でも積立金が不足していれば評価は上がりませんし、修繕前でも計画がしっかりしていれば不安材料にはなりません。売却前に、長期修繕計画と積立金の実態を確認しておく必要があります。
減価償却の状況を見直すとき
投資用マンションは、建物部分について所有期間中の減価償却費を取得費から差し引いて譲渡所得を計算します(出典6)。鉄骨鉄筋コンクリート造・鉄筋コンクリート造の住宅用建物の法定耐用年数は47年ですが、中古取得時の償却年数は別途計算が必要です。減価償却が進むほど建物の税務上の帳簿価額は下がります。減価償却費を計上できる期間が終わると、賃貸所得の計算でその経費を計上できなくなる一方、売却時には取得費が減った分だけ譲渡益が大きくなる場合があります。
減価償却が終わりに近づく時期は、賃貸経営の収益性を見直す節目です。償却費という経費が使えなくなれば、同じ家賃収入でも課税上の見え方が変わります。中古取得時の残存耐用年数や償却方法も踏まえて償却状況を確認し、保有を続けるかどうかを具体的に判断してみてください。
入居者がいて家賃収入が安定しているとき
投資用マンションは、入居者がいる状態でも賃貸借契約を引き継ぐ形で売却できます。これがオーナーチェンジと呼ばれる売却方法です。家賃収入が安定して入っている時期は、買主が収益の見通しを立てやすく、投資対象として評価しやすくなります。空室が続いたり家賃の滞納があったりすると、収益性への疑問が先に立ち、価格交渉で不利になります。
家賃収入が安定しているかどうかは、入居の有無だけで決まるものではありません。直近の家賃入金履歴や賃貸借契約の内容まで含めて判断されます。安定した実績を示せる時期こそ、売却活動を始めるのに適したタイミングです。空室や収支の悪化が見え始めているなら、状況が固定化する前に動いたほうが選択肢は広がります。この点は次の「売却を先延ばしにすると損をしやすいケース」で詳しく見ていきます。
売却を先延ばしにすると損をしやすいケース
赤字が続く場合は、売却価格とローン残債、今後の収支を試算して保有継続と比較しましょう。
赤字や維持費の増加がある場合は、次の違いを見極めることが重要です。
状況 | 比較・確認すること |
|---|---|
毎月の持ち出し | 一時的な空室か、継続的な赤字か |
オーバーローン | 査定額とローン残債の差額 |
空室・修繕費の増加 | 今後の維持費と売却後の手取り |
家賃収入がマイナスになっているとき
ローン返済額や管理費・修繕積立金の合計が、毎月の家賃収入を上回っている状態には注意が必要です。持ち出しが1〜2万円程度であっても、それが数年続けば自己資金をじわじわ削り取っていきます。
確認したいのは、その赤字が一時的な空室によるものか、構造的なものかという点です。近隣に大学やオフィスがあり退去に伴う一時的な空室なら、次の入居者が決まれば収支は戻ります。一方、周辺の商業施設が撤退したり、賃貸ニーズそのものが落ち込んでいたりする場合は事情が異なります。家賃を下げても入居が決まりにくくなり、赤字が固定化しやすくなるためです。
家賃相場は下落傾向が続くこともあり、購入時の想定家賃のまま収支計画を続けていると、実態との差に気づくのが遅れます。半年以上赤字が続く、あるいは家賃を下げても空室が埋まらないなら、保有を続けるかどうかを一度立ち止まって考える場面です。
ローン残債が資産価値を上回るオーバーローン
物件の売却見込額がローン残債を下回る状態を、オーバーローンと呼びます。物件を売っても借入金を完済できず、差額を自己資金や別の借入で補う必要が出てきます。
放置しても、この差額が自然に縮まるとは限りません。家賃下落や周辺相場の変化で査定額がさらに下がれば、残債との差はむしろ広がります。反対に、繰り上げ返済や元金の減少が進めば差は縮んでいきます。ローンの返済計画表(償還表)を見ながら、あと何年で残債が査定額を下回りそうかを試算しておくと判断材料になります。
自己資金での補填が難しい場合は、金融機関に相談したうえで任意売却などの選択肢を検討する方法もあります。資産価値と残債の差は、放置していれば必ず縮まるものではありません。早めに現状を数字で把握しておくことが欠かせません。
空室や修繕費で維持が難しくなったとき
空室が長引くと家賃収入が途絶えるだけでなく、原状回復費用や広告費といった支出だけが積み重なっていきます。加えて、マンションは築年数の経過とともに大規模修繕の負担も避けて通れません。
修繕積立金は建物の高経年化に合わせて段階的に引き上げられることが多く、計画どおりに積み立てが進んでいない場合は、一時金の徴収が決議されることもあります。こうした値上げや一時金の負担は、保有時の収支を確実に圧迫します。
相続で取得した物件を、相続税の納税資金確保のために手放すケースもあります。維持コストと収入のバランスが崩れたタイミングこそ、保有を続けるか売却するかを見極める分かれ目です。空室の長期化や修繕費の負担増を感じ始めたら、収支の見通しを数字で洗い出してください。保有継続と売却、それぞれの手取り額を比較しておくと判断しやすくなります。
マンション投資の売却価格はどう決まる?
投資用マンションの価格は、賃料・利回りに加えて立地や管理状態、売却方法で変わります。
利回りと収益性が査定額を左右する
投資用マンションの査定額は、立地・築年数に加えて収益性が重要です。いま得ている家賃収入から逆算した収益性によっても大きく変わります。基本になるのは表面利回りで、年間家賃収入を物件価格で割って求めます。実質利回りは、年間家賃収入から管理費や修繕積立金、固定資産税などの経費を差し引き、物件価格と購入時の諸費用の合計で割って求める指標です。
購入時に5%あった利回りが、家賃下落によって4%台まで下がっているなら、収益力が落ちているサインです。買い手となる投資家は「今の家賃でいくら回るか」を必ず確認します。家賃を下げずに維持できているか、逆に相場より高すぎて空室が続いていないかが査定額を左右する部分です。
修繕積立金の値上げが予定されている場合、実質利回りは今後さらに下がります。値上げ前のタイミングで売却を検討するオーナーが多いのは、この収益性の目減りを避けたいからです。売却を考え始めたら、現在の実質利回りを自分で計算し、購入時と比べてどれだけ変化したかを把握してください。数字が動いていれば、その分だけ査定額の妥当性を判断する材料になります。
仲介・買取・オーナーチェンジで売却方法を選ぶ
高値を目指すなら仲介、売却までの期間を短くしたいなら買取が主な選択肢です。入居者がいる場合のオーナーチェンジは、どちらの方法でも利用できます。
売却方法 | 特徴 | 注意点 |
|---|---|---|
仲介 | 不動産会社が買主を探し、市場価格に近い金額での売却が期待できる | 買主が見つかるまで数か月かかる場合があり、仲介手数料も必要 |
買取 | 不動産会社が直接購入するため、内覧対応の負担が少なく、比較的早期に現金化しやすい | 仲介より低めの価格提示になりやすい |
仲介の手数料は、売買価格が400万円を超える場合、通常「売買価格×3%+6万円」に消費税を加えた額が上限の目安です。2,000万円で売却した場合は税込72万6,000円となります(出典9)。買取では、売主が買主の不動産会社へ直接売る場合、通常は仲介手数料がかかりません。
なお、オーナーチェンジは仲介・買取と並ぶ第三の取引方式ではなく、入居者がいるまま賃貸借関係を引き継ぐ売却形態です。仲介・買取のどちらでも行えます。早期の現金化を優先するか、高値売却を目指すかで選びましょう。
入居中の売却と空室での売却の価格差
入居中なら家賃収入を得ながら売却でき、空室なら室内を見せやすいという違いがあります。同じ物件でも、売却時の入居状況によって買い手の顔ぶれや価格の付き方が変わります。入居中のオーナーチェンジ売却には、売却活動をしている間も家賃収入が途切れないという利点があります。利回り重視で物件を探す投資家層に響きやすい売り方です。
一方、入居中は室内確認が難しく、買主が修繕リスクを価格に織り込む場合があります。ただし、空室売却より必ず安くなるわけではなく、賃料水準や購入希望者層によって異なります。家賃の滞納歴があると心証が悪くなりやすく、逆に長期間安定して家賃が入っている実績は、買主に安心感を与える材料です。
室内写真や修繕履歴、管理組合の資料をきちんと提示できれば、入居中でも買主の不安は減らせます。空室で室内を見せる売却を検討する場合も、入居者に正当な理由なく退去を求めることはできません。退去が予定されている場合は、退去のタイミングや空室期間中の収入減も踏まえたうえで、どちらが手元に残る金額を大きくできるか比較してから決めてください。
マンション投資売却の流れを8ステップで解説
査定から引き渡し、必要な確定申告までの流れを把握し、賃貸借契約とローンの資料を早めにそろえることが重要です。
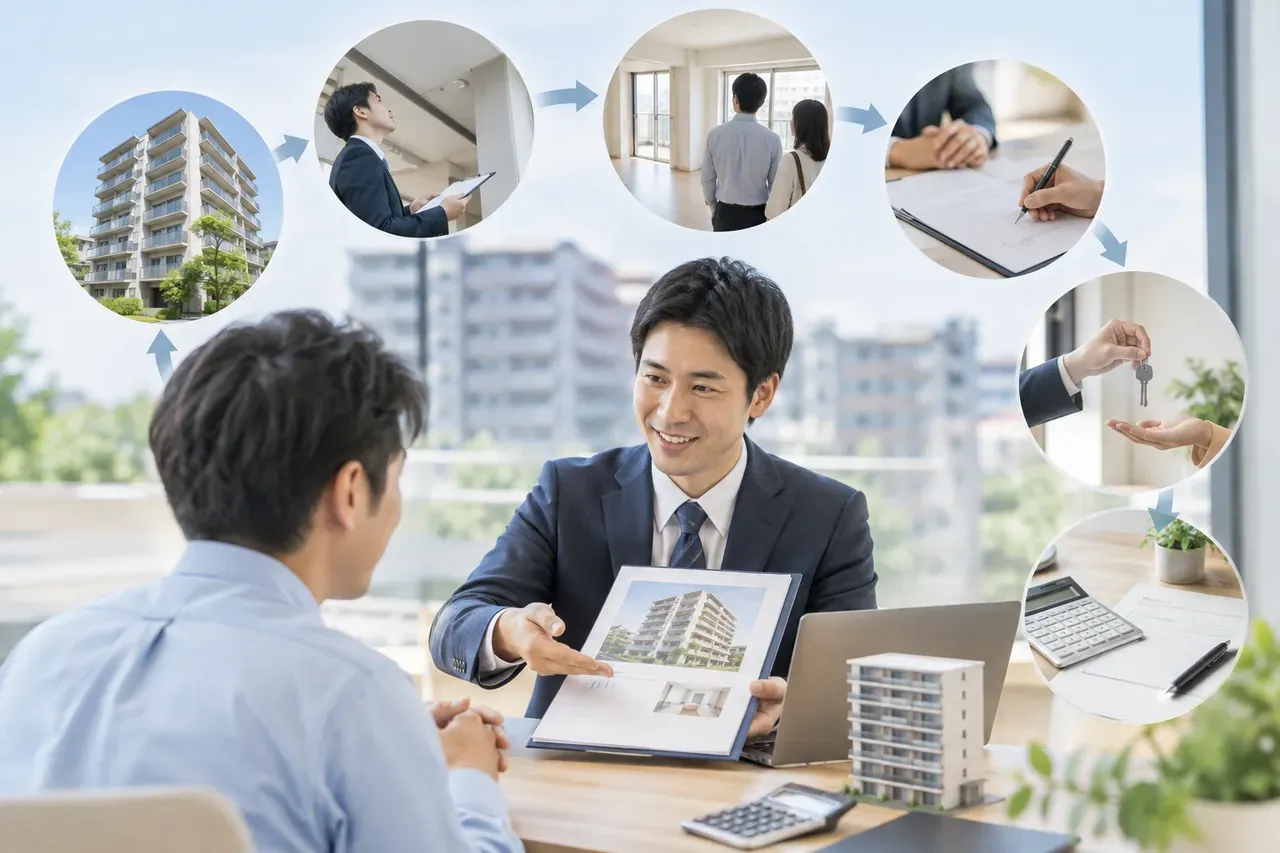
売却手続きの全体像は次のとおりです。詳しい注意点は各ステップで説明します。
- 価格査定を依頼する
- 媒介契約を結ぶ
- 売却活動を開始する
- 契約条件を交渉する
- 売買契約を締結する
- 残代金を受け取り、引き渡す
- 入居者へ賃貸人変更を通知する(入居中の場合)
- 必要に応じて確定申告する
価格査定を依頼する
最初に複数の不動産会社へ査定を依頼し、価格の根拠を比較します。周辺の取引事例や賃料水準から金額を割り出す机上査定と、実際に部屋を見て設備や眺望まで確認する訪問査定があります。投資用マンションの査定額は、入居者の有無や家賃、賃貸借契約の残り期間で大きく変わります。
1社だけに依頼すると、その会社の得意な価格帯に査定額が引っ張られやすくなります。複数社に依頼し、類似物件の成約事例や賃貸需要の見立て、投資用物件の売買実績まで確認しておきましょう。
媒介契約を結ぶ
査定額と担当者の対応に納得できたら、媒介契約を結びます。媒介契約には一般媒介、専任媒介、専属専任媒介の3種類があり、複数社への同時依頼の可否やレインズへの登録義務、業務報告の頻度が異なります。専任媒介・専属専任媒介では不動産会社がレインズへ物件情報を登録するため、全国の会員業者に情報が行き渡りやすくなります。
オーナーチェンジ物件として売り出すなら、賃貸借契約書や家賃の入金履歴、敷金額がわかる資料もこの段階で準備しておくと契約後の動きがスムーズです。
売却活動を開始する
媒介契約後は買主を探す販売活動に入ります。空室なら内覧対応が発生しますが、オーナーチェンジの場合は入居者がいるため室内を見せられず、外観や共用部の様子、賃貸借条件の資料で判断してもらう形になります。
問い合わせ状況や内覧希望者の反応は、担当者からこまめに聞いておきたいところです。反響が乏しいなら、価格設定が市場の実態と合っていない可能性があります。値下げの判断材料を早めに集めておくと、売却期間の長期化を防ぎやすくなります。
契約条件を交渉する
購入希望者が現れると、価格や引き渡し時期、家具・設備の扱いについて交渉が始まります。投資用マンションでは、賃貸借契約の引き継ぎ条件や敷金の精算方法も交渉対象になりやすい部分です。買主が事業用融資を使う場合は審査に時間がかかることがあり、引き渡し希望時期には余裕を持たせておくと交渉がまとまりやすくなります。
価格交渉では、査定額の根拠となった賃料や利回りを改めて示すと値下げ幅を抑えられる場合があります。譲れる条件と譲れない条件をあらかじめ整理しておくと、交渉の場でぶれずに判断できます。
売買契約を締結する
条件がまとまったら売買契約書を取り交わします。契約時には手付金を受け取るのが一般的です。手付解除が認められる期間・条件では、買主は手付金を放棄し、売主は受領した手付金の倍額を現実に提供して解除できる場合があります。解除条件は契約書で確認してください。契約書には引き渡し時期、代金の支払い方法、契約不適合責任の範囲、賃貸借契約の承継に関する取り決めなどが記載されます。
投資用物件は法人買主も想定されるため、契約書のひな形が居住用物件と異なる場合があります。不明な条項は必ず担当者に説明を求め、納得したうえで契約に進んでください。
残代金の受領・引き渡し
契約から一定期間を置いて決済日に残代金を受け取り、物件を引き渡します。決済日には残代金の振り込みと同時に、ローンが残っている場合はその一括返済、抵当権抹消の手続きが並行して進みます。金融機関、司法書士、不動産会社の担当者が同席することが多く、当日の流れは事前に確認しておきたいところです。
オーナーチェンジ物件では、この決済のタイミングで敷金相当額を買主へ引き継ぐ精算も行われます。引き渡し後は所有権移転登記が行われ、正式に売主の手を離れます。
賃貸人の地位承継通知を行う
入居者がいる物件では、売却に伴って賃貸人の地位が新しい所有者へ移ります。これに伴い、入居者へ貸主が変わったことを知らせる通知を行うのが実務上の一般的な対応です。通知には新しい貸主の連絡先や家賃の振込先の変更内容を記載し、入居者が混乱しないよう配慮します。
対抗要件を備えた賃貸借では、民法605条の2により、原則として売買に伴い賃貸人の地位が買主へ移転し、入居者の承諾は不要です。ただし、例外的な合意や所有権移転登記などの条件が関係するため、具体的な手続きは仲介会社や専門家に確認しましょう(出典13)。敷金の引き継ぎ状況もあらかじめ書面で整理しておきましょう。
確定申告を行う
売却によって利益が出た場合、翌年に確定申告を行います。年内に売却を終えても、その場で税金の手続きが完結するわけではありません。
申告に必要な書類は、売買契約書の写しや取得時の契約書、仲介手数料などの領収書類が中心です。引き渡し完了時点でこれらを一式まとめておくと、翌年の申告時期に慌てて探す事態を防げます。
マンション投資売却でかかる費用と税金
売却代金から仲介手数料・ローン返済額などを差し引き、譲渡益が出る場合は税金も見込んで手取りを計算します。
売却代金がそのまま手元に残るわけではありません。売却費用・ローン返済・税金を分けて試算します。
項目 | 主な内容 |
|---|---|
仲介手数料 | 仲介で売却する場合に発生 |
印紙税 | 課税文書となる売買契約書に発生 |
抵当権抹消費用 | ローン完済・抵当権抹消時の登記費用など |
譲渡所得に対する税金 | 利益が出た場合、所有期間に応じて課税 |
仲介手数料・印紙税・抵当権抹消費用
仲介での売却では、費用の中心は仲介手数料です。売買価格が400万円を超える取引では「(売買価格×3%+6万円)+消費税」が上限の目安とされ、2,000万円で売却した場合は72万6,000円(税込)が上限になります(出典9)。買取ならこの手数料がかかりませんが、売却額そのものが仲介より低めになりやすい点も踏まえておきましょう。
売買契約書には印紙税もかかります。契約書は印紙税法上の第1号文書にあたり、契約金額に応じて税額が決まります。2027年3月31日までに作成する対象の不動産売買契約書には軽減措置があり、1,000万円超5,000万円以下なら1万円、5,000万円超1億円以下なら3万円です(出典12)。正確な金額は国税庁の一覧表で確認しておくと安心です。
ローンが残っている場合は、抵当権抹消の登記費用も見込んでおきましょう。区分マンションは土地(敷地権)と建物が抵当権の対象となることが多く、抹消登記の登録免許税は原則として不動産1個につき1,000円かかります(敷地権の対象土地の筆数などにより変わります)。司法書士への依頼報酬も別途かかるため、資金計画に含めておくと決済当日に慌てずに済みます。
譲渡所得税と住民税の仕組み
投資用マンションの譲渡所得がプラスなら、所得税・復興特別所得税・住民税がかかります。譲渡価額から取得費と譲渡費用を差し引いた金額が課税対象です(出典3)。取得費には購入代金や購入時の仲介手数料が含まれますが、建物部分は所有期間中の減価償却費相当額を差し引いて計算します(出典6)。
注意したいのは、投資用マンションにはマイホーム売却で使える3,000万円特別控除のような特例が適用されない点です。居住用財産の特例は自宅を売った場合が対象で、賃貸に出している区分マンションには使えません。特例なしの税額をベースに資金計画を立てておくのが安全です。
譲渡費用として認められるのは、仲介手数料や印紙税(売主負担分)、入居者への立退料などです。所有期間中の管理費や修繕積立金、引っ越し代は含まれません。この線引きを誤ると譲渡所得を過小に見積もり、追徴課税につながる恐れもあるため、確定申告前に税理士や税務署へ確認しておきましょう。
所有期間5年の壁で税率が変わる理由
投資用マンションの税負担を大きく左右するのが、所有期間5年という節目です。譲渡所得の税率は、売却した年の1月1日時点の所有期間で次のように変わります。
区分 | 所有期間 | 税率(所得税・復興特別所得税・住民税の合計) |
|---|---|---|
短期譲渡所得 | 5年以下 | 39.63%(所得税30%・住民税9%など)(出典5) |
長期譲渡所得 | 5年超 | 20.315%(所得税15%・住民税5%など)(出典4) |
見落としがちなのは、判定基準が「築年数」ではなく「所有期間」だという点です。築20年の中古マンションを購入して3年で売却した場合、建物は築23年でも税務上の所有期間は3年で、短期譲渡所得として高い税率が適用されます。購入から5年を超えるかどうかは年をまたぐタイミングで変わるため、「あと数か月で丸5年」という場合でも、翌年1月1日時点で所有期間が5年を超えていなければ税率は変わりません。取得年月日と売却年の1月1日を照らし合わせて判断しましょう。売却を急ぐ理由がなければ、この所有期間の壁を意識してスケジュールを組みたいところです。
売却で損失が出た場合の取り扱い
売却価格が取得費と譲渡費用の合計を下回り、譲渡所得がマイナスになった場合、その年の譲渡所得に対する所得税・住民税はかかりません(出典3)。利益が出ていないのに納税義務だけが生じる心配は不要です。
ただし、投資用マンションの譲渡損失は、給与所得など他の所得と自由に損益通算できるわけではありません。マイホームを買い換えた場合の譲渡損失の損益通算・繰越控除の特例は居住用財産に限られ、賃貸中の区分マンションには適用されません。同じ年にほかの土地・建物の譲渡益がある場合は、その譲渡所得との内部通算ができることがあります。給与所得や事業所得との相殺はできない点は理解しておきましょう。損失が出ても確定申告自体が不要になるとは限らないため、次章の申告要件とあわせて確認してください。
マンション投資売却後に必要な確定申告のポイント
譲渡所得がプラスの場合は、原則として売却翌年の確定申告が必要です。
確定申告が必要になる条件
投資用マンションの売却で譲渡所得がプラスになった場合、原則として確定申告が必要です。ここでいう利益とは、譲渡価額から取得費と譲渡費用を差し引いた「譲渡所得金額」がプラスになったケースを指します(出典3)。給与所得者で年末調整を受けている会社員オーナーであっても、不動産の譲渡所得は別枠で申告する仕組みです。「会社で年末調整をしているから申告は不要」という思い込みは避けたいところです。
一方、計算の結果が赤字になった場合は、その年の税金は発生しません。ただし投資用マンションの譲渡損失は、給与所得や事業所得など他の所得と損益通算できない点に注意しておきましょう。マイホーム(居住用財産)の売却であれば損益通算や繰越控除の特例が使える場合がありますが、賃貸中や空室のオーナーチェンジ物件などの投資用物件には、こうした特例は原則として適用されません。この違いを知らずに「損したから申告しなくていい」と放置してしまう方も見受けられます。譲渡損失だけを理由に申告義務が生じるわけではありませんが、ほかの申告要件がある場合もありますので、迷ったときは税務署や税理士に相談しておくと安心です。
譲渡所得の計算方法と必要書類
譲渡所得の計算式は「譲渡価額-(取得費+譲渡費用)」です(出典3)。取得費には購入代金や購入時の仲介手数料などが含まれますが、建物部分については所有期間中の減価償却費相当額を差し引く必要があります(出典6)。鉄筋コンクリート造・鉄骨鉄筋コンクリート造の住宅用建物は、法定耐用年数が47年とされており、中古取得の場合などは別途算定した耐用年数と償却方法に基づいて計算します。取得費が分からない場合や、実際の取得費が譲渡価額の5%未満のときは、譲渡価額の5%を概算取得費として計上できる仕組みもあります(出典4)。
譲渡費用には、売却時の仲介手数料や印紙税(売主負担分)、賃貸中の入居者への立退料などが該当します。申告に向けて、主に次の書類をそろえます。
- 購入時・売却時の売買契約書
- 登記事項証明書
- 仲介手数料・印紙税の領収書
- 減価償却費の計算資料
書類が手元にない場合、購入時の不動産会社や法務局に問い合わせれば再取得できることもあります。手間がかかる作業なので、早めに確認しておくのがおすすめです。
申告を忘れた場合のペナルティ
確定申告の期間は毎年、翌年の申告時期に定められています。年によって曜日の関係で日付が前後するため、正確な期間は国税庁の案内で確認するのが確実です(出典8)。申告を忘れて期限を過ぎてしまうと「期限後申告」となり、原則として無申告加算税が課される可能性があります(出典8)。さらに、納付が遅れた日数に応じて延滞税も発生します。延滞税の割合は年によって変わり、令和8年分では納期限の翌日から2か月以内は年2.8%、それを超えると年9.1%とされています(出典7)。
意外に思われるかもしれませんが、期限を過ぎても救済策がまったくないわけではありません。法定申告期限から1か月以内に自主的に申告し、納付すべき税額をすべて納め、過去5年間に無申告加算税などを課されていないといった条件をすべて満たせば、無申告加算税がかからない場合もあります(出典8)。「うっかり忘れていた」と気づいた時点で放置せず、できるだけ早く税務署へ相談し、申告と納税を済ませることが、余計な負担を増やさない一番の近道です。売却益が出た年は、引き渡しが年末に近いタイミングだと申告時期の把握が甘くなりがちですから、決済のスケジュールを決める段階で申告時期も一緒にメモしておくと安心です。
マンション投資を高く売却するための5つのコツ
高値売却を目指すには、査定根拠の比較と投資家向け資料の整備が重要です。
高値売却を目指す準備は、次の5点に整理できます。
- 複数社の査定で価格だけでなく根拠を比較する
- 投資用物件に強い会社の販売実績を確認する
- 入居中の売却は賃料実績と内覧制約をセットで説明する
- 買い手層を広げる場合は対応実績を確認する
- 修繕・設備・管理資料を整える
複数の不動産会社に査定を依頼する
査定額だけでなく、成約事例や想定売却期間を比較することが重要です。 不動産会社によって査定額が数百万円単位で変わることもあります。1社だけで売り出し価格を決めると、実際より安く手放したり、逆に高すぎて内覧が集まらない事態も起こり得ます。
金額だけでなく根拠も聞いておきましょう。周辺の類似物件の成約状況や想定売却期間、値下げのタイミングの考え方から、担当者の信頼度が見えてきます。3〜6社程度に依頼して比較すれば、相場観がつかみやすく、価格交渉の材料にもなります。
専任媒介や専属専任媒介を結ぶと、販売活動をレインズに登録する義務が生じます。ただしレインズは宅地建物取引業者間の情報共有システムであり、売主自身が自由に検索できるものではありません。相場を自分で確認したい場合は、国土交通省の不動産情報ライブラリなど一般向けの情報源を使うのが現実的です。
投資用物件の売買を得意とする会社を選ぶ
投資用マンションの売却は、実需向けの仲介とは勝手が違います。買主が見るのは間取りや内装ではなく、利回りや賃料の妥当性、空室リスクといった収益性です。実需向けの実績が豊富でも、投資用物件に慣れていない会社では投資家目線の訴求が弱くなることがあります。
会社選びでは、区分マンションやオーナーチェンジ物件の取扱実績を聞いてみましょう。投資家向けの顧客リストを持っているか、収益シミュレーションを添えた資料作成に対応できるかも確認したいポイントです。表面利回りと実質利回りの違いを担当者が説明できるかも判断材料になります。
囲い込み(自社で買主を見つけるために他社からの紹介を断る行為)をしていないかも気になるところです。販売状況の報告頻度や他社からの問い合わせ対応方針を事前に確認しておくと、売却機会を逃しにくくなります。
入居者がいる状態で売り出す
入居者がいるまま賃貸借契約を新しい所有者に引き継ぐ売却方法は、オーナーチェンジと呼ばれます。買主は引き渡しの日から家賃収入を得られ、投資家にとっては即座にキャッシュフローが生まれる点が魅力です。空室にしてから売るより、売却活動中も家賃収入が途切れないというメリットもあります。
一方で室内を内覧できないことが多く、空室売却より価格が抑えめになりやすい面もあります。この差を埋めるには、家賃の滞納がないことや、入居者が長期間安定して住んでいる実績を示すのが効果的です。家賃入金履歴や賃貸借契約書、重要事項説明書を整理しておくと買主の安心材料になります。
家賃滞納が続いている入居者がいる場合は、正直にその事実を伝えたうえで、価格面の調整を不動産会社と相談しておきましょう。隠したまま契約を進めると、後のトラブルにつながりかねません。
外国人投資家も視野に入れる
買い手を日本人投資家だけに絞らず、視野を広げてみるのも一つの方法です。都心部の区分マンションは、海外の投資家からも関心を持たれやすい資産とされています。ただし外国人投資家の需要動向を裏付ける公的な統計は限られており、どの物件でも同じように需要があるとは限りません。
意識するなら、多言語での物件資料作成や、海外の投資家とのネットワークを持つ不動産会社に相談するのが現実的です。すべての会社が対応できるわけではないため、査定依頼の段階で海外投資家への販売実績を確認しておくと選択肢を広げやすくなります。
なお、外国人による日本の不動産取得には、国籍だけを理由とした一律の禁止はありません。大規模な土地取引の届出制度など、対象や規模によって別の規制がかかる場合はありますが、区分マンション1室の売買であれば通常は影響しません。気になる場合は仲介会社に確認しておくと安心です。
建物の管理状態や設備を整えておく
区分マンションの評価は、専有部分の状態だけでなく建物全体の管理状態にも左右されます。買主が重視するのは大規模修繕が実施されたかどうかそのものより、修繕積立金の残高や今後の値上げ予定、長期修繕計画の内容です。修繕直後でも積立金が不足していれば、評価は上がりにくいままです。
売却前の準備としては、給湯器やエアコンなど交換時期を迎えやすい設備の状態を確認しておきましょう。目安の交換時期を過ぎた設備が残っていると、買主から値引きを求められる材料になりやすいためです。修繕履歴や管理組合の議事録を整理し、いつでも提示できるようにしておくと、査定や内覧の場面で信頼を得やすくなります。
管理費や修繕積立金の滞納がないかも事前に確認しておきたい点です。滞納があれば決済時に清算が必要になる場合があり、買主への説明も欠かせません。管理状態を整えることは、価格だけでなく売却までの期間短縮にもつながります。
マンション投資の売却で注意したいポイント
査定価格は成約価格の保証ではありません。入居中の売却では賃貸借契約と敷金の承継も確認します。
投資用区分マンションの売却で気をつけたいこと
投資用区分マンションは、同じ建物内に似た条件の部屋が複数存在する場合があります。そのため買主から見ると「同じマンションの別の部屋でもいい」という選択肢が常に生まれやすい市場だと言えます。戸建てや土地は一物件ごとに立地や形状が異なり、比較対象が限られるものです。一方でマンションは階数や向き、リフォーム状況の違いで価格の優劣がつきやすく、値下げ交渉の材料にもなりがちです。
さらに投資用の区分マンションは、購入者の多くが利回りを基準に判断する投資家層に絞られます。自己居住を考える買主が中心のマイホーム市場より母数が少なく、家賃相場が下がっている地域や空室が続いている物件では、買い手探しに時間がかかることも珍しくありません。管理費や修繕積立金の負担も購入判断に影響しますので、同じ棟内で競合する売り物件が出ていないか事前に確認しておくと、売却スケジュールの見通しが立てやすくなります。
査定価格と実際の売却価格は異なる
不動産会社が提示する査定価格は、過去の成約事例や周辺相場から算出した「売れそうな見込み額」にすぎません。実際に買主が現れて契約が成立する価格とは、一致しないことが多いものです。査定額を高めに出す会社に媒介を依頼したくなる気持ちは自然ですが、根拠が薄い査定額は売り出し後に反応が乏しく、結果的に値下げを重ねて長期化する原因にもなります。
査定額の根拠が「周辺の類似物件がこの価格で売れた」という具体的な取引事例に基づいているか、担当者に確認しておきましょう。国土交通省の不動産情報ライブラリでは、実際の取引価格や地価公示の情報を閲覧できます。査定額の裏付けを自分でも確認してみると、納得感を持って判断しやすくなるでしょう。最終的な成約価格は内覧の反応や交渉次第で、査定額から数十万円単位で動くこともあります。査定額を「確約された売却額」と思い込まないようにしたいところです。
入居者の権利承継など手続き上の注意
入居者がいる状態で売却する場合、賃貸借契約はオーナーが変わっても入居者の同意なく新しい所有者に引き継がれると一般に解説されています。民法605条の2では、対抗要件を備えた賃貸借について、原則として不動産の譲渡に伴い賃貸人の地位が買主へ移ると定めています。入居者の承諾は原則不要ですが、例外や登記などの条件があるため、具体的な手続きは宅地建物取引業者や弁護士に確認すると安心です(出典13)。
実務では、敷金の引き継ぎや家賃の入金状況、賃貸借契約書・重要事項説明書の写しを買主へ正確に渡すことが求められます。滞納がある場合はその経緯を隠さずに伝えておかないと、引き渡し後にトラブルへつながりかねません。入居者への通知は所有者が変わったことを知らせる目的で行われるのが一般的ですが、通知の時期や文面によって入居者との関係がこじれることもあります。管理会社と連携しながら進める方が、手続きは滑らかに運ぶでしょう。
カテゴリーから探す
投資用マンションの売却先を選ぶ場合は、目的別に相談窓口を絞ると判断が早まります。
相談先は、物件の入居状況や売却までに確保できる期間によって変わります。所有物件の状況によって、適した相談先が変わってきます。たとえば入居者がいる状態のまま売りたい場合は、オーナーチェンジ物件の取り扱い実績がある会社に相談したほうが、賃貸借契約の引き継ぎや家賃査定の説明がスムーズです。
一方、修繕積立金の値上げや空室が続いて収支が悪化しているようなら、買取に強い会社へ問い合わせるのも一つの手です。仲介より価格は抑えめになりやすいものの、内覧対応や売却期間の負担を減らせます。
税率の判定に必要な取得日と、売却予定年の1月1日時点の所有期間も整理しておきましょう。売却理由や希望時期をあらかじめ言語化しておくと、査定を依頼した際に的確なアドバイスを受けやすくなります。地域や築年数、利回りの水準によっても得意先は分かれるため、複数の窓口を比較しながら、自分の物件に合う相談先を見極めていくとよいでしょう。
まとめ
マンション投資の売却では、売却価格よりも最終的な手取りと保有継続時の収支を比べることが重要です。 所有期間による税率、利回り、修繕計画、家賃収入の安定度を合わせて判断しましょう。押さえておきたい要点は以下の通りです。
- 売却年の1月1日時点で所有期間5年超なら譲渡所得が長期税率になる
- 利回りの低下や赤字化は売却を検討する合図になる
- 仲介・買取の選択と、入居中のオーナーチェンジ売却を分けて考える
- 譲渡所得税や仲介手数料など費用を事前に把握しておく
- 複数社への査定依頼が高値売却の近道になる
売却を急ぐ前に、ローン残高と売却後の手取り額を試算し、保有を続けた場合の収支と比較してみましょう。判断に迷う場合は、投資用物件の売却実績がある不動産会社へ相談する方法もあります。
出典
- 【2026年版】投資用マンションの売り時は今!高く売る3つのコツ — https://www.home4u.jp/sell/juku/mansion/sell-103-13181
- 投資用マンションを売却する方法を徹底解説 - マーキュリー不動産 — https://mercury-realestate.co.jp/article/real-estate-redevelopment/income-property/investment-apartment-sale/
- 不動産等を売却した方へ|令和7年分 確定申告特集 — https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/fudousan.htm
- No.3208 長期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- No.3211 短期譲渡所得の税額の計算|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3211.htm
- No.3252 取得費となるもの|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3252.htm
- No.9205 延滞税について|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/osirase/9205.htm
- No.2024 確定申告を忘れたとき|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2024.htm
- 建設産業・不動産業:<消費者の皆様向け>不動産取引に関するお知らせ - 国土交通省 — https://www.mlit.go.jp/totikensangyo/const/1_6_bf_000013.html
- No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで|国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7140.htm
- https://www.mlit.go.jp/jutakukentiku/house/content/001747009.pdf — https://www.mlit.go.jp/jutakukentiku/house/content/001747009.pdf
- 不動産の譲渡に関する契約書に係る印紙税の軽減措置/国税庁 — https://www.nta.go.jp/taxes/shiraberu/taxanswer/inshi/7108.htm
- 民法605条の2(賃貸人たる地位の移転)に関する資料/国土交通省 — https://www.mlit.go.jp/jutakukentiku/house/content/001493364.pdf
※ 掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
よくある質問
Q投資用マンションの売却はどのタイミングがベストですか?
税金面では、所有期間が売却する年の1月1日時点で5年を超えると譲渡所得税率が短期の39.63%から長期の20.315%に下がるため、この節目は大きな判断材料になります。加えて大規模修繕の直前、減価償却の状況を見直す時期、入居者がいて家賃収入が安定している時期も売却に適したタイミングとされます。金利や不動産価格指数などの市況も併せて確認し、複数の視点から総合的に判断することが大切です。
Q投資用マンションを売却するとき、仲介・買取・オーナーチェンジのどれを選べばよいですか?
市場価格に近い金額を狙うなら仲介が基本ですが、買主探しに数か月かかる場合があります。買取は不動産会社が直接購入するため数日〜数週間で現金化しやすい一方、価格は仲介より低くなりやすい傾向です。入居者がいる場合はそのまま賃貸借契約を引き継ぐオーナーチェンジで売却する方法もあり、家賃収入を途切れさせずに売却活動を進められます。
Q投資用マンションの譲渡所得税の税率はどのくらいですか?
譲渡した年の1月1日時点の所有期間が5年以下なら短期譲渡所得となり、所得税30%・住民税9%に復興特別所得税を加えた合計39.63%が課税されます。5年を超える長期譲渡所得の場合は所得税15%・住民税5%に復興特別所得税を加えた合計20.315%です。譲渡所得は譲渡価額から取得費と譲渡費用を差し引いて計算し、マイナスであれば課税はされません。
Q投資用マンションを売却した場合、確定申告は必ず必要ですか?
譲渡価額から取得費と譲渡費用を差し引いた譲渡所得金額がプラスになる場合は、原則として確定申告が必要です。逆に譲渡所得がマイナス(損失)になる場合、その年の税金は発生せず譲渡損失だけを理由とした確定申告は原則不要です。ただし、別の申告要件がある場合は確認してください。申告が必要なのに期限を過ぎると無申告加算税や延滞税が課される可能性があるため、売却翌年の申告期間内に手続きすることが大切です。
Q投資用マンションのオーナーチェンジ売却では何に気をつければよいですか?
オーナーチェンジは入居者がいる状態のまま賃貸借契約を新オーナーへ引き継ぐ売却方法で、買主はその日から家賃収入を得られる点が特徴です。室内を確認しにくいため、修繕履歴や室内写真、賃料の入金状況を示す資料が重要です。価格への影響は物件や買主によって異なります。売却後は賃貸人の地位承継について入居者への通知や敷金の引き継ぎといった手続きも欠かせません。
監修・運営
山﨑天馬
株式会社HI's 代表取締役/宅地建物取引士
宅地建物取引士。不動産業界歴10年。首都圏・関西圏の投資用不動産の売買・運用を中心に、投資家・オーナーの意思決定を数多く支援してきた。本メディアでは、公的データと現場の実感を突き合わせ、中立的な視点で記事を監修している。