不動産投資は誰に相談する?相談先7種類と中立な専門家の選び方
結論:この記事の要点
- 1 不動産投資の相談先は不動産投資会社・FP・税理士・銀行など7種類に分かれる
- 2 相談先ごとに得意分野と中立性の程度が異なるため使い分けが必要
- 3 実績やリスク説明の有無が信頼できる相談先を見分ける鍵になる
- 4 契約を急かす業者や詐欺的な勧誘には注意が求められる
- 5 複数の相談先の意見を比較し、定期的な見直しを行うことが成功につながる
不動産投資の相談先は、専門性と中立性のバランスで選ぶことが肝心です。不動産投資会社やファイナンシャルプランナー、税理士、銀行など、相談先ごとに得意分野や立場は異なります。本記事では相談先7種類の特徴と、信頼できる専門家を見分けるポイント、相談時の注意点までまとめました。読み終える頃には、自分に合った相談先の選び方が具体的にわかります。
不動産投資の相談先7種類
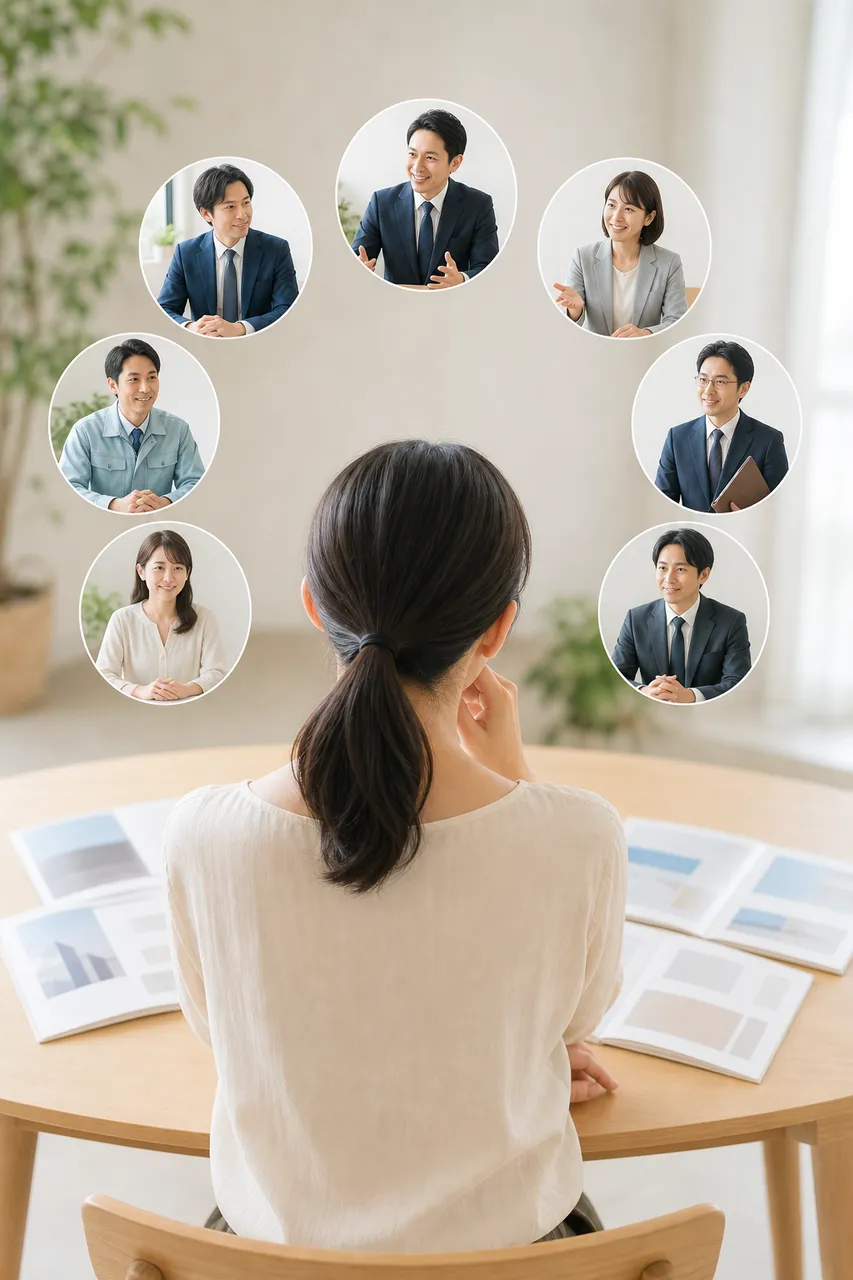
不動産投資の相談先は、目的が資金計画か節税か運用管理かで最適な専門家が変わります。
相談先 | 得意分野 | 中立性 |
|---|---|---|
不動産投資会社 | 物件紹介・融資付け | 低 |
FP | 家計全体の資金計画 | 高 |
税理士 | 節税・確定申告 | 高 |
銀行・金融機関 | 融資条件・シミュレーション | 中 |
賃貸管理会社 | 入居管理・運営実態 | 中 |
不動産投資経験者 | 実務経験・リアルな情報 | 中 |
法律顧問 | 契約・トラブル対応 | 高 |
不動産投資を始めようと思い立ったとき、まず戸惑うのが「誰に話を聞けばいいのか」という点ではないでしょうか。相談先には大きく分けて7種類あり、それぞれ得意分野も立場も異なります。中立性の高さも相談先ごとに差があるため、まずは全体像をつかんでおくことが遠回りに見えて実は近道です。ここでは代表的な7つの相談先について、特徴と向いている相談内容を具体的に見ていきます。
不動産投資会社
不動産投資会社は、自社で仕入れた物件やグループ会社の管理物件を軸に提案してくる相談先です。物件の情報量が多く、収益シミュレーションや融資付けのサポートまで一括で相談できる点は大きな魅力といえます。一方で、自社在庫の販売が前提になりやすいため、提案される物件が本当に自分の目的に合っているかは冷静に見極める必要があります。たとえばワンルームマンション投資を検討している場合、担当者が勧める物件だけでなく、周辺相場や築年数の近い他物件との比較を自分でも行うことが望ましいでしょう。業歴10年以上の会社かどうかも、経営の安定性を測る目安になります。無料相談を実施している会社も多いので、複数社に足を運び、提案内容の違いを比べてみる姿勢が失敗を避ける第一歩になります。
ファイナンシャルプランナー
ファイナンシャルプランナー(FP)は、不動産投資を家計全体の中に位置づけて考えてくれる相談先です。住宅ローンや教育費、老後資金といった他の支出予定と合わせて、無理のない投資規模を一緒に検討できるのが強みといえます。不動産会社に属さない独立系のFPであれば、特定物件の販売を目的としないぶん、中立的な立場からの助言が期待できます。たとえば「毎月のキャッシュフローが赤字にならない借入額の上限はいくらか」といった資金計画の相談は、FPの得意分野です。ただし、FPによっては不動産の実務経験が浅く、物件そのものの目利きまでは踏み込めない場合もあります。不動産投資に強いFPかどうかは、事前に取扱実績や保有資格を確認しておくと安心です。ファイナンシャルプランナーへの相談は、投資を始める前の家計診断として活用するとよいでしょう。
税理士
税理士は、不動産所得の確定申告や節税、相続対策の観点から助言をくれる相談先です。不動産投資では減価償却費の計上方法や青色申告特別控除の活用など、税務知識の有無で手取り収益が大きく変わることがあります。特に法人化を検討する段階では、個人と法人どちらで所有する方が税負担を抑えられるか、具体的なシミュレーションを依頼できるのも税理士ならではです。ただし物件選びや融資の話は専門外であるため、税理士だけに相談を任せきりにするのは避けたいところです。不動産投資に詳しい税理士かどうかは、賃貸経営や収益物件の申告実績があるかで見分けられます。顧問契約を結ぶ前に、初回相談で不動産関連の質問をいくつか投げかけてみると、相性や専門性の高さが見えてくるはずです。
銀行・金融機関
銀行や金融機関は、融資条件を確認するうえで欠かせない相談先です。金利タイプや返済期間、頭金の目安といった資金調達の具体的な条件は、実際に借り入れを行う金融機関に直接聞くのが確実です。地方銀行や信用金庫、日本政策金融公庫では審査基準や融資姿勢に違いがあり、同じ属性の投資家でも通る銀行と通らない銀行が分かれることがあります。近年は金融機関の融資審査のあり方そのものが議論の対象になる場面もあり、審査内容や説明の丁寧さは金融機関によって差が出やすい状況です。複数の金融機関に事前相談をして条件を比較することは、無駄な金利負担を避けるうえで有効な手段といえます。融資の相談窓口としてだけでなく、返済シミュレーションの相談相手としても活用しましょう。
賃貸管理会社
賃貸管理会社は、物件購入後の入居者募集や家賃回収、原状回復といった運営面を担う相談先です。実は、購入前の段階から賃貸管理会社に相談しておくことにも意味があります。想定家賃や空室リスク、周辺の賃貸需要は、日々現場で入居付けをしている管理会社の方が肌感覚として把握していることが多いためです。参考までに、令和5年度の不動産相談では賃貸関係の相談が全体の63%を占め、なかでも原状回復に関する相談が3,010件と上位に挙がっています。退去時の費用負担でトラブルになりやすい分野だけに、契約前に管理会社へ原状回復の取り決めを確認しておくと安心です。管理委託手数料の相場や対応エリア、入居率の実績なども具体的に質問し、複数社を比較検討することをおすすめします。
不動産投資経験者
すでに不動産投資を行っている経験者への相談は、実務上の細かな疑問を解消するのに役立つ相談先です。物件購入の手続きでつまずきやすい点や、確定申告の実際の流れ、管理会社とのやり取りのコツなど、教科書には載っていない情報を得られることがあります。ただし、経験者の話はあくまで個別の一例に過ぎません。物件の立地や購入時期、金融情勢が異なれば再現性は保証されないため、成功体験をそのまま鵜呑みにするのは避けたいところです。セミナーや投資家コミュニティで知り合った相手であっても、根拠のない口コミ的な情報をうのみにせず、あくまで一つの視点として参考にする姿勢が大切です。複数の経験者の話を聞き比べることで、共通する注意点が見えてくることもあります。
法律顧問
法律顧問は、契約書のチェックやトラブル対応など、法的な側面から不動産投資を支える相談先です。売買契約や賃貸借契約には専門的な条項が多く含まれており、重要事項説明の内容や契約解除条件を誤って理解したまま契約すると、後々のトラブルにつながりかねません。前述の通り、不動産相談の中でも賃貸トラブルは高い割合を占めているため、注意が必要です。弁護士に法律顧問として関与してもらうことで、契約前の書面確認や、入居者とのトラブル発生時の対応まで一貫して相談できます。行政の窓口を利用する方法もあり、東京都では令和7年4月7日から投資用不動産特別相談窓口が新設され、電話(03-5320-5071)やメール、来所での相談を平日9時から17時30分まで受け付けています。費用面が気になる場合は、こうした公的窓口を入り口にするのも一つの方法です。
信頼できる相談先を見分けるポイント
- 実績と透明性:長く続いているか、具体的な実績を公開しているか
- リスク説明:メリットだけでなく、空室や金利上昇などのデメリットも伝えてくれるか
- 個別提案:家族構成や収益目的を考慮したオーダーメイドの提案があるか
- アフターサポート:契約後の運用や確定申告など、継続的なフォロー体制があるか
実績と透明性を確認する
7種類の相談先にはそれぞれ得意分野がありますが、どこに相談する場合でも共通してチェックしたいのが実績と透明性です。目安のひとつが業歴で、設立から10年以上続いている会社は、一度の販売で終わらず長期的に顧客と付き合う体制が整っている場合が多いといわれます。設立間もない会社がすべて怪しいわけではありませんが、過去の入居率実績や管理戸数、担当者の宅地建物取引士としての経験年数などは具体的に尋ねてよい情報です。ホームページに実績を数字で公開しているか、質問した際に根拠となる資料をすぐ提示できるかも透明性を測る材料になります。逆に「詳しい実績は社外秘です」と濁す相談先は、ワンルームマンション投資の相談であっても慎重に見極める必要があるでしょう。中立的な立場からの助言かどうかも、透明性の一部として意識しておきたい点です。
リスク説明があるか
不動産投資は家賃収入という安定したイメージが先行しがちですが、空室、家賃下落、金利上昇、修繕費の発生といったリスクは避けて通れません。信頼できる相談先は、メリットだけでなくこうしたマイナス面もセットで説明してくれます。例えば「満室想定の利回り」だけを提示し、空室率を織り込んだシミュレーションを見せない相談先は要注意です。逆に「築15年を超えると大規模修繕費が発生しやすい」「金利が1%上昇すると月々の返済額はいくら増えるか」といった具体的な数値をもとに説明してくれる相談先は、投資判断の材料を公平に提供しようとしている姿勢がうかがえます。不動産投資の相談窓口や個別相談の場では、良い話ばかりされたときほど、あえてリスク面を自分から質問してみることをおすすめします。
個別提案ができるか
同じ年収500万円の会社員でも、家族構成や貯蓄額、将来のライフプランによって適した投資規模やエリアは変わってきます。それにもかかわらず、誰に対しても同じ物件・同じプランを勧めてくる相談先は、個別提案の姿勢に乏しいと考えられます。信頼できる担当者であれば、初回のヒアリングで自己資金の額や借入可能額、投資の目的(老後資金づくりか、節税目的かなど)を丁寧に聞き取り、その内容に応じて複数の選択肢を提示してくれるはずです。ファイナンシャルプランナーへの不動産投資相談が有効とされるのも、家計全体を踏まえたうえでオーダーメイドの提案を受けやすいためです。マンション投資の相談で「この物件しかありません」と選択肢を一つに絞られた場合は、他の相談先の意見も合わせて聞いてみる価値があるでしょう。
アフターサポートの充実度
物件購入や契約は投資のスタート地点にすぎず、実際の収益は購入後の運用次第で大きく変わります。そのため、契約後のフォロー体制がどれだけ整っているかは、相談先選びの重要な基準になります。具体的には、入居者募集や家賃回収、原状回復工事の手配を担う賃貸管理会社との連携体制があるか、確定申告の時期に税理士へつなぐ仕組みがあるか、金利見直しの相談に応じてくれるかといった点を事前に確認しておきましょう。前述の通り、不動産相談の中でも賃貸トラブルは高い割合を占めているため、注意が必要です。契約後のトラブルは珍しくないため、購入前の段階で「困ったときにどこへ連絡すればよいか」を明確にしてくれる相談先を選ぶことが、長期的な安心につながります。
不動産投資相談時の注意点
相談前に目的・予算・希望条件を整理しておくと、的確な提案を受けやすくなります。
相談前に準備すべきこと
不動産投資の相談窓口を訪れる前に、頭の中を整理しておくと相談の質が大きく変わります。準備すべき項目は、以下の3点に集約されます。
- 投資の目的
- 年収や自己資金の状況
- 希望する運用期間
たとえば「老後の年金代わりに月3万円の副収入がほしい」のか「相続税対策として活用したい」のかで、選ぶべき物件やエリアはまったく異なります。年収500万円台の会社員がワンルームマンション投資の相談をする場合と、年収1,000万円超で節税を重視する経営者が相談する場合とでは、融資の組み方も提案内容も別物になるでしょう。加えて、源泉徴収票や確定申告書の写しなど収入を証明できる書類を手元に用意しておくと、その場で概算のシミュレーションを出してもらいやすくなります。
相談内容を明確にする
相談先に何を聞きたいのか、事前に質問リストを作っておくことをおすすめします。不動産投資の相談範囲は広く、物件選定、資金計画、税金、管理運営、出口戦略まで多岐にわたるためです。漠達と「不動産投資について教えてください」とだけ伝えても、相談先は何から答えればよいか判断に迷ってしまいます。「新築区分マンションと中古一棟アパート、利回りの違いを知りたい」「頭金300万円でどの程度の融資が受けられるか」など、できるだけ具体的な言葉にしておくと、返ってくる回答の精度も上がります。相談窓口によって得意分野は異なり、ファイナンシャルプランナーには家計全体とのバランスを、税理士には確定申告や相続時の節税効果を尋ねるのが適しています。一つの窓口だけで解決しようとせず、質問内容に応じて相談先を使い分ける発想を持つと、偏りのない情報を集めやすくなります。なお、公的な相談窓口としては東京都住宅政策本部が令和7年4月7日から設置した「投資用不動産特別相談窓口」があり、電話(03-5320-5071、平日9時〜17時30分)やメール、事前予約制の来所相談で対応しています。中立的な立場からの意見を聞きたい場合の選択肢の一つとして知っておくとよいでしょう。
契約を急かす業者に注意
「今日中に契約してもらえれば特別価格にします」といった言葉には、慎重に向き合う必要があります。不動産投資は数百万円から数千万円単位の資金が動く長期の意思決定であり、その場の勢いで判断してよいものではありません。信頼できる業者であれば、複数回の面談や資料の持ち帰りを認め、家族と相談する時間も確保してくれるはずです。逆に、初回面談からその日のうちに契約書へのサインを求めてくる、あるいは「この条件は今だけ」と繰り返し強調してくる場合は、一度距離を置いて考えるべきサインといえます。実際、令和5年度の不動産相談11,856件のうち、契約に関するトラブル相談も一定数含まれており、契約解除に関する相談は売買関係の相談内容の上位に位置しています。急かされて即決した契約ほど、後になって「利回りの説明が実態と違った」「管理費の負担が想定より重かった」といった不満につながりやすい傾向があります。契約を急かされたときほど一呼吸置き、他の相談先にセカンドオピニオンを求める姿勢が、結果的に自分の資産を守ることになるのです。
詐欺的な勧誘に警戒
不動産投資の勧誘の中には、残念ながら悪質なものも紛れています。「絶対に儲かる」「元本保証」といった断定的な表現を使う相手には、まず警戒したほうがよいでしょう。不動産投資は空室リスクや金利変動リスクを伴う以上、収益を保証する言い方自体が実態にそぐわないためです。また、突然の電話や訪問で「あなただけに特別に紹介できる物件がある」と持ちかけるケースも要注意です。こうした勧誘は判断材料を十分に与えないまま契約を迫る傾向があり、冷静に資料を確認する時間を与えてくれません。相談先の業歴や宅地建物取引業の免許番号を確認し、免許番号の更新回数(5年ごとに更新され、更新のたびに番号末尾の数字が増える仕組み)から営業年数の目安を把握するのも一つの方法です。少しでも不審に感じたら、その場で契約せず、消費生活センターや自治体の相談窓口に相談内容を伝えて意見を求めるのも有効な手段です。焦らず立ち止まる判断ができるかどうかが、詐欺的な勧誘から自分の資産を守る分かれ目になります。
不動産投資の相談における懸念点
相談先を誤ると、リスク説明が不十分なまま契約に進み、想定外の損失を招く場合があります。
失敗するリスクとは?
不動産投資で失敗するケースの多くは、物件選定や資金計画の甘さに起因します。たとえば、周辺の賃貸需要を確認せずにワンルームマンション投資を始めてしまい、空室が続いて家賃収入がローン返済額を下回るといった事態です。相談先を選ぶ段階でリスク説明を十分に受けていないと、こうした落とし穴に気づかないまま契約してしまうことがあります。
前述の通り、賃貸関係のトラブルは不動産相談の中でも高い割合を占めているため、日頃からの確認が重要です。
適切な専門家を選ばないとどうなるか
相談先の専門性がずれていると、的外れな助言を受け続けてしまう恐れがあります。たとえば税務面の悩みをファイナンシャルプランナーに相談しても、確定申告や減価償却の細かい計算までは踏み込めないことが一般的です。逆に、家計全体のバランスを見てほしいのに不動産投資会社にだけ相談すると、自社物件の販売を前提とした話に偏りがちです。
金融庁が2026年4月20日に行ったアンケート調査では、一部金融機関の融資審査に関する課題が指摘されており、審査基準や説明の丁寧さは金融機関によって差があることがうかがえます。銀行や信用金庫の担当者に相談する際も、融資条件だけでなく返済シミュレーションの根拠まで確認しておくと安心です。専門家選びを誤ると、必要な確認事項が抜け落ちたまま契約が進み、後になって「聞いていなかった」というトラブルにつながりかねません。相談先が自分の悩みに合った専門分野を持っているかどうかを、事前に確認しておくことが欠かせません。
相談先による情報の偏り
相談先ごとに得意分野や立場が異なるため、同じ質問をしても返ってくる答えが変わることがあります。不動産投資会社は自社で扱う物件を軸に提案し、賃貸管理会社は管理業務の視点から話を進める傾向があります。一方で税理士は節税や申告面、銀行は融資条件、法律顧問は契約書の法的リスクといった具合に、それぞれ得意な切り口から助言を行います。
この偏りは悪いことばかりではなく、専門分野に特化しているからこそ得られる深い知見でもあります。ただし、一つの相談先だけで判断すると、他の視点が抜け落ちたまま投資判断を下してしまう危険があります。たとえば不動産投資会社の営業担当者だけに相談すると、収益性は語られても法的なリスクや税務上の注意点が省かれることも珍しくありません。複数の立場から意見を集めることで、情報の偏りをある程度補正できます。相談内容ごとに窓口を使い分ける発想が、後悔のない不動産投資につながります。
不動産投資を成功させるためのヒント
不動産投資は、複数の専門家の意見を取り入れ、定期的な見直しと学習を続けた場合に成功率が高まります。
複数の意見を参考にする
一人の専門家の話だけを鵜呑みにするのは、実はリスクの高い行動です。不動産投資会社は自社物件の魅力を語り、銀行は融資条件の話に終始しがちで、それぞれの立場によって伝えられる情報の角度が変わってきます。だからこそ、ファイナンシャルプランナーには家計全体とのバランスを、税理士には節税や確定申告の観点を、賃貸管理会社には空室リスクや入居者対応の実態を、それぞれ個別に聞いてみることをおすすめします。ワンルームマンション投資の相談であれば、不動産投資会社の担当者に加えて、独立系のファイナンシャルプランナーに無料相談を申し込み、同じ物件情報を見せて意見を比較するだけでも、見えていなかった懸念点に気づけることが少なくありません。実際、相談の入り口として消費者センターや行政庁の紹介経由の利用が全体の82%を占めるというデータもあり、公的な窓口も選択肢の一つとして頭に入れておくとよいでしょう。一つの意見に偏らず、複数の視点を突き合わせる姿勢が、結果的に冷静な判断につながります。
定期的な見直しを行う
不動産投資は購入して終わりではなく、保有し続ける間の運用状況を継続的にチェックする作業が欠かせません。家賃相場は数年単位で変動しますし、金利情勢や税制も変わることがあります。年に一度は賃貸管理会社から入居率や修繕履歴の報告を受け、収支シミュレーションを最新の数字に更新しておくと安心です。前述の通り、不動産相談の中でも賃貸トラブルは高い割合を占めているため、注意が必要です。ローンの借り換えや繰り上げ返済のタイミングを銀行や金融機関の担当者に相談するのも、見直しの一環といえるでしょう。相場や制度は静止していません。半年に一度でも家計と物件の状況を並べて見直す習慣をつけておくと、想定外の出費や空室長期化にも早めに対処できます。放置せず、能動的に確認する姿勢が長期運用の安定につながります。
自己学習の重要性
相談先をどれだけ増やしても、最終的に判断を下すのは投資家自身です。専門家の説明を理解し、提案の妥当性を見極めるには、最低限の知識が土台として必要になります。利回りの計算方法、減価償却の考え方、賃貸経営の基本的な仕組みなどは、書籍や不動産投資会社のセミナー、行政の相談窓口が公開している資料などを通じて独学できる範囲です。東京都では令和7年4月7日から投資用不動産特別相談窓口が新設され、電話や来所での相談に対応しています。こうした公的な情報源に触れておくと、営業トークと客観的な事実を区別する判断力が自然と養われます。不動産投資の相談窓口を選ぶ際も、自分の知識レベルに応じて質問の精度が変わってくるものです。学び続ける姿勢を持つ投資家ほど、専門家からの提案を正しく評価でき、結果的に納得感のある意思決定にたどり着けます。学習は一度きりではなく、投資を続ける限り並走させるべき習慣です。
出典
[出典1] 令和5年度の不動産相談の概要と 不動産相談の40年間の推移 — https://www.retio.or.jp/wp-content/uploads/2025/03/134-081.pdf
[出典2] 投資用不動産特別相談窓口を設置|4月 - 都庁総合ホームページ — https://www.metro.tokyo.lg.jp/information/press/2025/04/2025040407
[出典3] 不動産投資の相談先はどこがベスト?6つの選び方と注意点を ... — https://www.963281.or.jp/contact-information/
まとめ
不動産投資の相談先選びは、目的に合った専門家を組み合わせることがポイントです。役割分担を意識することで失敗を避けやすくなります。具体的な相談先を検討したい場合は、まず気になる窓口へ問い合わせて話を聞いてみることをおすすめします。
※掲載内容は執筆時点の情報です。最新情報は各自治体・関係機関の公式ホームページをご確認ください。
よくある質問
Q不動産投資会社の業歴はどのくらい確認すればよいですか?
創業から10年以上経っているかを一つの目安にするとよいでしょう。長期間営業を続けている会社は、市況の変動を乗り越えてきた実績があり、相談実績や物件管理のノウハウも蓄積されている傾向があります。ただし業歴だけでなく、リスク説明の丁寧さや担当者の対応も合わせて確認することが大切です。
Q不動産投資は新築と中古どちらの物件について相談すべきですか?
新築か中古かは投資目的や予算によって答えが変わるため、どちらがよいとは言い切れません。新築は修繕リスクが低く融資も通りやすい一方、中古は価格が抑えられ利回りが出やすい傾向があります。ファイナンシャルプランナーや不動産投資会社に自分の資金計画を伝えたうえで、両方の収益シミュレーションを比較してもらうと判断しやすくなります。
Q不動産投資に失敗する理由には何がありますか?
主な原因は、物件選定や資金計画に必要な知識が不足したまま契約してしまうことです。相談先を一つに絞って情報が偏ったり、リスク説明が不十分な業者を選んだりすると、空室や修繕費の想定漏れにつながりやすくなります。複数の専門家に相談し、収益シミュレーションを比較検討する姿勢が失敗を防ぐ助けになります。
Q不動産投資の相談前に準備が必要なのはなぜですか?
投資目的や年収、自己資金、運用期間を整理しておかないと、相談先から的確な提案を受けにくいためです。曖昧な状態で相談すると業者側の提案をそのまま受け入れてしまいがちで、個別の事情に合わない物件を勧められるリスクも高まります。事前に希望条件をメモしておくだけでも、相談の質は大きく変わります。
Q信頼できる不動産業者はどう選べばよいですか?
業歴の長さ、リスク説明の有無、個別提案の柔軟さ、契約後のアフターサポートの4点を軸に比較するとよいでしょう。特に契約を急かしたり、メリットばかりを強調したりする業者には注意が必要です。複数社に相談して提案内容を比較し、即決を避けることが失敗を避けるポイントになります。
監修・運営
山﨑天馬
株式会社HI's 代表取締役/宅地建物取引士
宅地建物取引士。不動産業界歴10年。首都圏・関西圏の投資用不動産の売買・運用を中心に、投資家・オーナーの意思決定を数多く支援してきた。本メディアでは、公的データと現場の実感を突き合わせ、中立的な視点で記事を監修している。